2026年11月6日現在、日本年金機構の「公的年金等の受給者の扶養親族等申告書」では、令和9年分(2027年分)に向けた制度変更が大きなポイントになっています。特に注目したいのは、2026年度税制改正に伴い、申告書の送付対象が拡大されたことです。令和9年分からは、所得税の源泉徴収対象者だけでなく、住民税の課税対象となる可能性がある年金受給者にも案内が送られます。
2026年9月7日から順次発送されている令和9年分の申告書では、送付対象の目安が65歳未満で年間98万円以上、65歳以上で148万円以上に変更されています。ただし、この金額は所得税が発生する基準とは異なります。「年金額98万円から所得税がかかる」という理解は正確ではありません。最新情報、対象者、記入方法、提出期限、ネット上で誤解されやすいポイントまで、制度の経緯とともに詳しく解説します。
【2026年最新ニュース】年金扶養親族等申告書とは?令和9年分で何が変わったのか
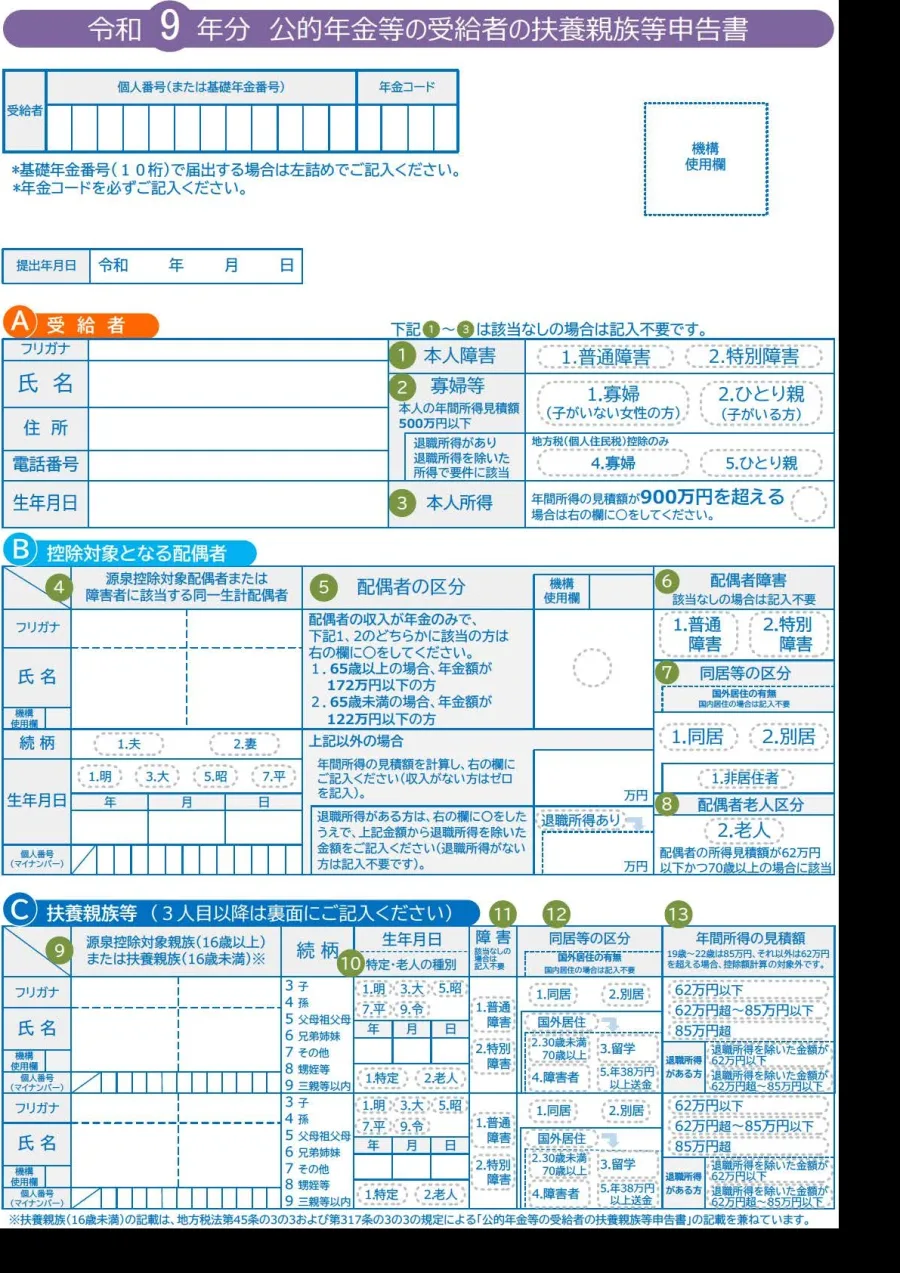
年金扶養親族等申告書とは、正式には「公的年金等の受給者の扶養親族等申告書」と呼ばれる書類です。
老齢年金や退職を支給事由とする年金を受け取っている人が、年金から源泉徴収される所得税や、居住する市区町村で計算される住民税について、配偶者控除や障害者控除などの各種控除を受けるために提出します。
一般的な会社員が勤務先に提出する扶養控除等申告書と似ていますが、こちらは年金受給者向けの手続きです。健康保険の扶養に入るための書類でもありません。
2026年9月から令和9年分の申告書を発送日本年金機構は、令和9年分の扶養親族等申告書について、2026年9月7日から対象者へ順次発送すると案内しています。
今回の特徴は、従来の所得税の源泉徴収対象者に加えて、住民税の課税対象となる可能性がある人にも申告書の案内を拡大した点です。
背景にあるのは、令和8年度税制改正です。所得税の基礎控除の引上げや扶養親族等の所得要件の変更に加え、個人住民税の控除を受けるための申告対象範囲も見直されました。
このため、前年までは申告書が届かなかった人でも、令和9年分から新たに案内が届く可能性があります。
そもそも何のために提出するのか申告書の主な目的は、年金受給者本人や家族の状況に応じた税金の控除を反映させることです。
対象となる主な控除には、次のものがあります。
- 配偶者控除・配偶者特別控除
- 扶養控除
- 障害者控除
- 寡婦控除
- ひとり親控除
申告内容は、年金の支払者による源泉徴収税額の計算だけでなく、居住する市区町村の住民税額の決定にも利用されます。
つまり、単に年金から引かれる所得税を調整するだけの書類ではありません。家族構成や本人の状況を税金の計算に正しく反映させるための重要な申告書です。
令和9年分の申告書について、最も混乱しやすいのが年金額の基準です。
日本年金機構の案内には、98万円、148万円、164万円、214万円という複数の金額が登場します。これらは同じ意味ではありません。
特に重要なのは、申告書の送付対象となる金額と、所得税の源泉徴収対象となる金額を区別することです。
年金額の基準はどう変わった?| 対象年分 | 65歳未満 | 65歳以上 | 制度上の意味 |
|---|---|---|---|
| 令和7年分まで | 108万円以上 | 158万円以上 | 送付・源泉徴収の従来基準 |
| 令和8年分 | 155万円以上 | 205万円以上 | 税制改正後の源泉徴収基準 |
| 令和9年分の送付目安 | 98万円以上 | 148万円以上 | 住民税の課税可能性も考慮 |
| 令和9年分の所得税源泉徴収基準 | 164万円以上 | 214万円以上 | 所得税の源泉徴収対象 |
この比較から分かるように、令和9年分では申告書の送付対象が広がる一方、所得税の源泉徴収が必要となる年金額の基準は引き上げられています。
98万円・148万円は所得税の課税開始ラインではない65歳未満の98万円、65歳以上の148万円という金額は、住民税の非課税限度額を考慮した申告書の送付目安です。
日本年金機構は、市区町村によって異なる住民税の非課税限度額を個別に把握できないため、最低基準となる3級地の金額以上の年金受給者に案内を送っています。
実際の住民税非課税限度額は、居住地の級地区分によって異なります。
- 65歳未満・1級地:105万円
- 65歳未満・2級地:101万5,000円
- 65歳未満・3級地:98万円
- 65歳以上・1級地:155万円
- 65歳以上・2級地:151万5,000円
- 65歳以上・3級地:148万円
そのため、申告書が届いたからといって、必ず提出しなければならないわけではありません。自分が住んでいる自治体の基準と、控除対象となる家族や本人の状況を確認する必要があります。
退職共済年金を受け取っている人は別の基準にも注意退職共済年金を受給し、老齢基礎年金も受け取っている人については、通常の老齢年金とは異なる基準があります。
令和9年分では、申告書の送付目安となる退職共済年金額は70万円以上です。一方、所得税の源泉徴収対象となる基準は137万円以上となっています。
複数の年金を受給している場合は、年金の種類や支払者によって扱いが異なるため、個別の通知内容を確認することが大切です。
【2026年度税制改正】扶養親族の所得要件と配偶者控除はどう変わる?
令和9年分の申告書を理解するうえで欠かせないのが、扶養親族等の所得要件の変更です。
日本年金機構が公表している令和8年度税制改正の説明によると、扶養親族等の所得要件は従来の58万円以下から62万円以下に引き上げられました。
扶養親族の所得要件は62万円以下が基本令和9年分では、年金受給者と生計を一にする配偶者以外の親族について、年間所得の見積額が原則62万円以下であることが扶養控除等の対象となる基本的な条件です。
ただし、19歳から22歳までの親族については特別な制度があります。
年間所得が62万円を超えて85万円以下の場合、特定親族として特定親族特別控除の対象となる可能性があります。通常の扶養控除と同じ扱いではないため、年齢と所得の両方を確認してください。
配偶者控除・配偶者特別控除の条件配偶者については、年金受給者本人の所得額によって適用条件が変わります。
本人の年間所得見積額が900万円以下の場合、配偶者の所得が62万円以下なら配偶者控除の対象となり、62万円を超えて95万円以下なら配偶者特別控除の対象となる可能性があります。
本人の所得が900万円を超える場合は、通常の配偶者控除とは条件が異なり、配偶者が障害者に該当する場合などに限って障害者控除の対象となるケースがあります。
なお、所得が95万円を超える場合でも、本人所得などの条件によっては確定申告で配偶者特別控除を受けられる可能性があります。
年金収入と所得金額を混同しない申告書の記入で特に注意したいのが、収入金額と所得金額の違いです。
例えば、配偶者の収入が公的年金のみの場合、令和9年分では次の金額が所得62万円以下の目安として示されています。
- 65歳以上:公的年金の年間収入172万円以下
- 65歳未満:公的年金の年間収入122万円以下
これは公的年金等控除を考慮した目安です。給与収入や事業収入など、ほかの所得がある場合は別途計算が必要になります。
また、退職手当を受け取る見込みがある配偶者や親族については、退職所得を含む年間所得と、退職所得を除いた所得の両方を確認する必要があります。
所得税と住民税では控除対象となる所得の範囲が異なるため、この欄を誤ると控除の適用判断にも影響します。
【書き方・記入例】年金扶養親族等申告書の提出方法を解説
令和9年分の申告書は、前年から継続して提出する人と、今回初めて提出する人で記入方法が異なります。
前年から変更がない場合前年分の申告書を提出している人には、前年の申告内容があらかじめ印刷された書類が送られます。
家族構成や控除対象者の所得などに変更がない場合は、申告書の「前年から変更なし」の欄に丸を付け、氏名を記入して提出します。
前年と同じ内容をすべて書き直す必要はありません。
前年から変更がある場合次のような変更があった場合は、該当項目を確認して記入し直します。
- 配偶者や扶養親族の所得が変わった
- 新たに控除対象となる親族が増えた
- 扶養していた親族が就職した
- 本人が障害者や寡婦、ひとり親に該当するようになった
- 配偶者や扶養親族が退職手当を受け取る予定になった
- 親族の同居・別居の状況が変わった
特に注意したいのが、前年に特定親族として申告した19歳から22歳までの親族が、翌年に23歳になるケースです。
23歳になる年には特定親族の年齢要件を満たさなくなるため、前年と同じ内容で申告すると控除対象から外れる可能性があります。年齢の変化も忘れずに確認してください。
主な記入項目令和9年分の申告書では、主に次の項目を確認します。
- 本人情報:氏名、生年月日、住所など。
- 障害者区分:本人や配偶者、扶養親族の障害者該当状況。
- 寡婦・ひとり親:該当する場合の区分。
- 配偶者情報:氏名、所得見積額、区分など。
- 扶養親族情報:氏名、生年月日、続柄、所得見積額など。
- 退職所得:退職手当の有無と退職所得を除いた所得金額。
- 同居・別居:扶養親族の居住状況。
- 国外居住:海外に居住する配偶者や親族の有無。
国外居住の親族を控除対象として申告する場合には、必要な添付書類があります。通常の国内居住者と同じ記入だけで完了するとは限りません。
押印は必要?日本年金機構の令和9年分の記入案内では、押印は不要とされています。紙で提出する場合は、読みやすい楷書体で記入してください。
スマートフォンやパソコンから電子申請する方法2026年現在、マイナポータルとねんきんネットを連携している人は、スマートフォンやパソコンから電子申請できます。
基本的な手続きの流れは次のとおりです。
- マイナポータルからねんきんネットを利用する。
- 対象となる年金と申告書を選択する。
- 本人や配偶者、扶養親族などの情報を入力する。
- 所得見積額や各種控除の内容を確認する。
- 電子署名を付与して申請を完了する。
電子申請が完了した場合、同じ申告書を紙で再提出する必要はありません。
電子申請で提出すると、翌年以降は紙の申告書の送付が省略され、マイナポータルのお知らせなどで案内を受ける仕組みも利用できます。
【提出期限・未提出の影響】出し忘れた場合や申告書を紛失した場合は?
年金扶養親族等申告書の提出期限は、送付された案内に記載されています。日本年金機構の令和9年分の案内では、期限に間に合わなかった場合も、なるべく早く提出するよう呼びかけています。
すべての年金受給者に共通する一律の提出日として考えるのではなく、手元に届いた申告書に記載されている期限を確認してください。
提出しなかった場合はどうなる?申告書を提出しなかった場合、配偶者控除や障害者控除などの人的控除が年金の源泉徴収計算に反映されません。
その結果、控除を受けた場合と比較して、所得税や翌年の住民税が多くなる可能性があります。
ただし、ここで重要なのは、申告書を提出しなかったからといって所得税率そのものが上がるわけではないという点です。
日本年金機構が示している令和9年分の計算例では、合計税率は5.105%です。提出の有無によって変わるのは、主として各種控除を反映した課税計算の対象額です。
控除対象となる配偶者や親族がいない場合、本人が障害者・寡婦・ひとり親などにも該当しない場合は、提出しなくても控除の面で不利益が生じるわけではありません。
期限を過ぎてしまった場合提出期限を過ぎてしまった場合でも、必要な控除があるなら、できるだけ早く日本年金機構へ提出してください。
申告書の提出が間に合わず、源泉徴収時に控除が反映されなかった場合は、確定申告によって所得税の精算ができることがあります。
すでに年金の支払いが始まっている場合でも、申告書の提出状況や処理時期を確認し、必要に応じて税務署に相談することが大切です。
申告書をなくした場合申告書を紛失したり、汚したりした場合は、日本年金機構が公開している令和9年分の申告書を利用できます。
必要事項を記入して指定の提出先へ郵送する方法のほか、年金事務所や街角の年金相談センターで相談する方法もあります。
問い合わせ先は、扶養親族等申告書お問い合わせダイヤルです。
0570-081-240
050から始まる電話からは、03-6837-9932(東京)でも問い合わせできます。
【ネットの反応・炎上・噂の真相】年金扶養親族等申告書の誤解を検証
2026年の制度変更で特に注目されるのは、これまでの108万円・158万円という基準から、令和9年分では98万円・148万円という送付目安が登場したことです。
金額だけを見ると、年金受給者の負担が急に増えるようにも感じられます。しかし、実際には住民税の控除申告対象を広げるための変更であり、所得税の源泉徴収基準とは別の話です。
噂1:「年金98万円を超えたら所得税が発生する」は本当?答えは誤りです。
98万円は65歳未満の人に対する申告書の送付目安であり、所得税の源泉徴収が始まる金額ではありません。
令和9年分の所得税の源泉徴収対象となる年金額は、65歳未満で164万円以上、65歳以上で214万円以上です。
住民税については自治体の非課税限度額などによって判定が異なるため、98万円や148万円だけで納税の有無を決めることもできません。
噂2:「申告書を提出しないと税率が上がる」は本当?これも正確ではありません。
申告書を提出しない場合、配偶者控除や障害者控除などの人的控除が源泉徴収計算に反映されないため、結果的に徴収額が増える場合があります。
しかし、申告書の提出によって所得税率そのものが変化する仕組みではありません。日本年金機構が示す令和9年分の計算では、合計税率は5.105%です。
噂3:「申告書が届いた人は全員提出必須」なのか必ずしもそうではありません。
日本年金機構は、申告書の提出が必要となる可能性がある人に広く案内を送っています。
しかし、本人が障害者・寡婦・ひとり親などに該当せず、控除対象となる配偶者や親族もいない場合には、提出不要となるケースがあります。
また、実際の居住地の住民税非課税限度額に満たない場合も、住民税の控除申告が必要ないことがあります。
ネット上で議論になりやすいポイントこの制度をめぐって情報を比較するとき、特に混同されやすい論点は次の3つです。
- 98万円・148万円という申告書の送付目安と、所得税の源泉徴収基準の違い。
- 年金収入と、税法上の所得金額の違い。
- 年金の扶養親族等申告書と、健康保険の扶養手続きの違い。
また、「炎上」「年金減額」といった刺激的な見出しだけで制度を判断するのも避けたいところです。申告書の送付対象が拡大されたことと、年金そのものの支給額が減額されることは別問題です。
制度変更のニュースを読む際は、発信者が示す数字について、それが送付基準なのか、所得税の源泉徴収基準なのか、住民税の非課税限度額なのかを確認することが、噂の真相を見極める近道です。
【よくある質問】年金扶養親族等申告書に関するFAQ
Q1:2026年に届いた年金扶養親族等申告書は何年分ですか?
A1:2026年9月から順次発送されている新しい申告書は、原則として令和9年分、つまり2027年中に支払われる年金の税金計算に関するものです。令和8年分とは区別してください。
Q2:65歳以上で年金が148万円未満なら提出しなくてよいですか?
A2:日本年金機構の令和9年分の一般的な送付目安は148万円以上です。ただし、年金の種類や受給状況によって特例があります。個別の案内や自治体の住民税の基準も確認してください。
Q3:扶養家族がいない場合も提出する必要がありますか?
A3:本人が障害者、寡婦、ひとり親などに該当せず、控除対象となる配偶者や親族もいない場合は、原則として提出不要です。
Q4:スマートフォンだけで提出できますか?
A4:マイナポータルとねんきんネットを連携して利用できる方は、スマートフォンから電子申請できます。電子申請が完了すれば、紙の申告書を重ねて提出する必要はありません。
Q5:申告書を提出しないと年金が減りますか?
A5:申告書を提出しないことによって年金の基本支給額が減額される制度ではありません。ただし、控除が源泉徴収に反映されず、手取り額に影響する場合があります。
Q6:提出期限を過ぎた場合はどうすればよいですか?
A6:必要な控除がある場合は、期限後でもなるべく早く日本年金機構に提出してください。すでに源泉徴収された税金については、必要に応じて確定申告で精算できる場合があります。
2026年11月現在、年金扶養親族等申告書で最も重要な変更は、令和9年分から住民税の課税対象となる可能性がある年金受給者にも申告案内が拡大されたことです。
65歳未満では98万円以上、65歳以上では148万円以上が送付対象の目安となりました。一方、所得税の源泉徴収対象となる基準は、それぞれ164万円以上、214万円以上です。この違いを理解することが、制度を正しく利用する第一歩です。
【プロの結論】
年金受給者が申告書を確認する際には、次の3点を優先してください。
- 第一に、対象年分を確認する。令和8年分と令和9年分では税制や送付対象の条件が異なります。
- 第二に、家族の所得と控除要件を確認する。配偶者や扶養親族の年齢、所得、障害者該当状況などが税額に影響します。
- 第三に、自分に必要な提出方法と期限を確認する。紙と電子申請のどちらでも手続きできますが、重複提出は避けてください。
特に、前年まで申告書が届かなかった人や、2026年度税制改正で新たに控除対象となる家族がいる人は、令和9年分の案内を見落とさないようにしましょう。
年金に関する制度は、税制改正によって毎年のように確認すべき条件が変わります。日本年金機構の最新案内、国税庁の税制資料、居住する市区町村の住民税情報を照らし合わせ、自分に適用される控除を正しく把握することが、余計な税負担を防ぐための確実な方法です。
主な一次資料: 日本年金機構の令和9年分申告書案内、2026年度税制改正資料、国税庁の公的年金等に係る源泉徴収資料。