年金は原則65歳から受け取る制度ですが、実は60歳から64歳までの間に受給を開始する「繰上げ受給」という選択肢があります。定年退職後の生活費を確保したい人や、65歳まで収入が途切れる人にとって、早く年金を受け取れることは大きな安心材料です。一方、繰上げ受給には生涯続く減額があり、2026年現在、対象者の生年月日によって最大24%または30%の減額となります。
2026年度の老齢基礎年金の満額は月額70,608円です。仮に60歳から受け取ると、現行の0.4%減額制度では最大24%減となり、単純計算で月額約53,662円になります。では、65歳から通常どおり受給する場合と比べて、どちらが生涯の受給総額で有利なのでしょうか。生年月日による違い、年金受給額のシミュレーション、損益分岐点、手続きの注意点まで、公的年金制度の仕組みに沿って解説します。
【基本知識】年金は60歳から受け取れる?必要な条件と対象者
公的年金の老齢年金は、原則として65歳から受給が始まります。ただし、日本の年金制度には、本人が希望することで受給開始を前倒しできる仕組みがあります。これが「繰上げ受給」です。
60歳から年金をもらうための基本条件繰上げ受給は、原則として60歳から65歳になるまでの間に請求できます。通常の老齢年金を受け取るためには、保険料納付済期間や免除期間などを合算した受給資格期間が10年以上必要です。
老齢基礎年金については、国民年金の加入期間や厚生年金の加入期間などを含めて受給資格を判定します。老齢厚生年金については、老齢基礎年金の受給資格があり、厚生年金の被保険者期間があることが基本条件です。
なお、60歳になれば誰でも自動的に年金が振り込まれるわけではありません。繰上げ受給を希望する場合は、本人が請求手続きを行う必要があります。
老齢基礎年金と老齢厚生年金の違い年金の受給額を考える際には、老齢基礎年金と老齢厚生年金を分けて理解することが大切です。
老齢基礎年金は、国民年金を基礎とする年金です。自営業者、会社員、公務員、専業主婦・主夫など、国民年金の加入対象者に共通する仕組みで、保険料の納付状況などに応じて金額が決まります。
老齢厚生年金は、会社員や公務員など厚生年金に加入していた人が、老齢基礎年金に上乗せして受け取る年金です。加入期間や現役時代の報酬額などによって受給額が異なります。
通常の繰上げ受給では、原則として老齢基礎年金と老齢厚生年金を同時に繰り上げる必要があります。基礎年金だけを先に受け取り、厚生年金は65歳から受け取るという選択は、一般的な全部繰上げではできません。特別支給の老齢厚生年金などの対象者には別の取り扱いがあります。
【2026年最新】繰上げ受給の減額率は24%と30%のどちら?
60歳から年金を受け取る際に、最も注意したいのが生年月日による減額率の違いです。2022年4月の制度改正によって減額率が変更され、現在は2つの基準が存在しています。
昭和37年4月2日以降生まれは0.4%減額昭和37年4月2日以降に生まれた人は、繰上げ受給を1か月早めるごとに0.4%減額されます。
60歳から65歳までの繰上げ期間は最大60か月です。そのため、60歳ちょうどで請求すると、0.4%×60か月で最大24%の減額となります。
2026年に60歳を迎える人は昭和41年生まれに該当するため、この0.4%の減額率が適用されます。
昭和37年4月1日以前生まれは0.5%減額一方、昭和37年4月1日以前に生まれた人は、旧制度の減額率が適用されます。こちらは1か月につき0.5%減額され、60か月繰り上げた場合の最大減額率は30%です。
ここで注意したいのは、2026年に新たに60歳になる人が30%減額されるわけではないことです。30%という数字は、旧制度の対象者が60歳時点で繰上げ請求した場合の最大値です。2026年時点では、この対象者はすでに64歳以上になっています。
生年月日別の繰上げ減額率比較| 項目 | 昭和37年4月2日以降生まれ | 昭和37年4月1日以前生まれ |
|---|---|---|
| 1か月当たりの減額率 | 0.4% | 0.5% |
| 60歳から受給 | 24%減額 | 30%減額 |
| 61歳から受給 | 19.2%減額 | 24%減額 |
| 62歳から受給 | 14.4%減額 | 18%減額 |
| 63歳から受給 | 9.6%減額 | 12%減額 |
| 64歳から受給 | 4.8%減額 | 6%減額 |
| 65歳から受給 | 減額なし | 減額なし |
| 減額が続く期間 | 生涯 | 生涯 |
この比較から分かるように、受給開始を1年遅らせるだけでも、減額率は大きく変わります。60歳で請求するか、61歳や62歳まで待つかによって、その後の生活に与える影響は決して小さくありません。
また、実際の減額率は年齢だけでなく請求月によっても決まります。誕生日を迎えた月だけで判断せず、何月に請求するのかまで確認する必要があります。
【2026年度版】年金70,608円で60歳受給と65歳受給をシミュレーション
実際に60歳から年金を受け取ると、毎月いくらになるのでしょうか。
日本年金機構が公表した2026年度の年金額によると、昭和31年4月2日以降生まれの人の老齢基礎年金の満額は月額70,608円、年額847,300円です。これは20歳から60歳までの40年間について、満額に相当する保険料納付実績がある場合の基準額です。
60歳から受給した場合の年金額2026年度の老齢基礎年金の満額を基準として、60歳から繰上げ受給した場合の金額を計算します。
昭和37年4月2日以降生まれの人は24%減額となるため、65歳から受け取る場合の76%が支給額の目安です。
月額70,608円×76%=約53,662円です。
年額にすると約64万3,948円となります。65歳から満額を受け取る場合と比較すると、毎年約20万3,352円少なくなる計算です。
30%減額の場合はいくらになる?旧制度の対象者が60歳から繰上げ受給した場合、30%の減額が適用されます。同じ基準額を用いた単純計算では、次の金額になります。
月額70,608円×70%=約49,426円です。
年額では約59万3,110円となり、65歳から満額を受け取る場合と比較して、年間約25万4,190円の差が生じます。
60歳・65歳の受給額比較次の金額は、2026年度の老齢基礎年金の満額を固定して計算した参考値です。将来の年金改定や個人の納付記録、老齢厚生年金の金額などは含んでいません。
| 受給開始年齢・条件 | 減額率 | 月額の目安 | 年額の目安 |
|---|---|---|---|
| 60歳・0.4%対象者 | 24% | 約53,662円 | 約643,948円 |
| 60歳・0.5%対象者 | 30% | 約49,426円 | 約593,110円 |
| 61歳・0.4%対象者 | 19.2% | 約57,052円 | 約684,818円 |
| 62歳・0.4%対象者 | 14.4% | 約60,441円 | 約725,987円 |
| 63歳・0.4%対象者 | 9.6% | 約63,830円 | 約766,956円 |
| 64歳・0.4%対象者 | 4.8% | 約67,218円 | 約806,630円 |
| 65歳・通常受給 | 0% | 70,608円 | 847,300円 |
※月額は年額を12で割った概算です。年額は公表された満額847,300円を基準に計算しています。端数処理により月額表示との間に差が生じます。
※実際の年金額は加入記録、納付状況、免除期間、厚生年金の加入歴などによって変わります。また、2026年度の金額を将来の受給額として保証するものではありません。
老齢厚生年金を含めると金額はどう変わる?会社員や公務員として働いていた人は、老齢基礎年金に老齢厚生年金が上乗せされます。そのため、実際の受給額は月額70,608円だけでは判断できません。
2026年度の日本年金機構が示す標準的な年金額は、月額237,279円です。ただし、これは平均標準報酬額45.5万円で40年間就業した場合の老齢厚生年金と、夫婦2人分の老齢基礎年金を合わせたモデル金額です。単身者の平均受給額や、すべての会社員に共通する金額ではありません。
繰上げ受給では、原則として老齢基礎年金と老齢厚生年金の両方が減額されるため、厚生年金の加入期間が長い人ほど、減額による金額への影響も大きくなる可能性があります。
【損益分岐点を検証】60歳と65歳、どちらから受給するのがお得?
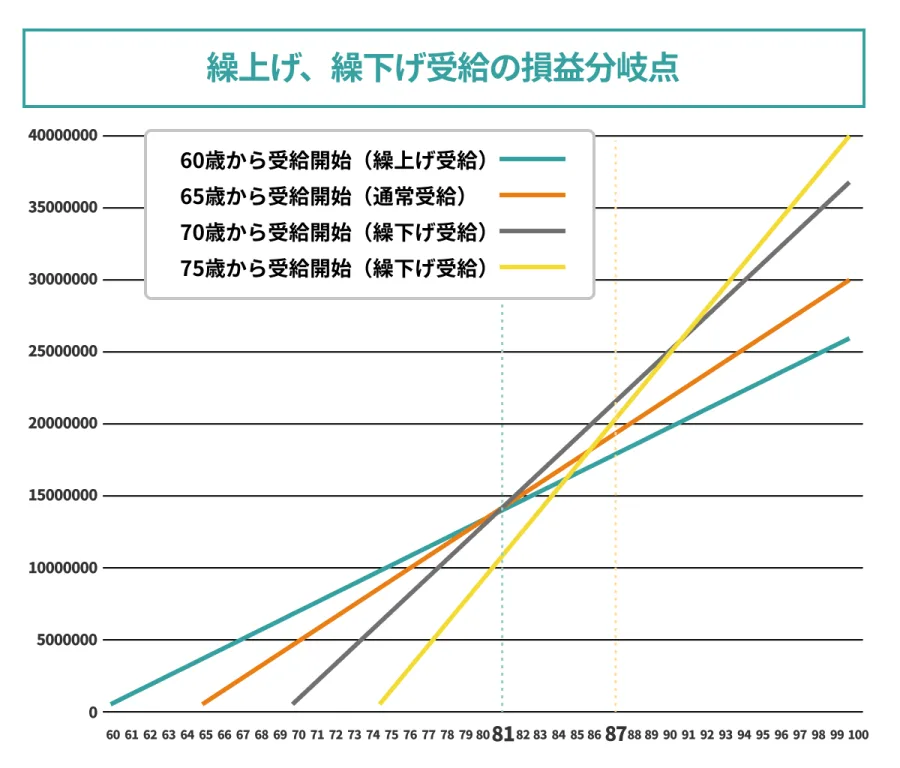
年金を早く受け取るか、65歳まで待つかを考えるうえで欠かせないのが、受給総額の逆転時期です。
繰上げ受給は60歳から収入を確保できる反面、毎月の年金額が少なくなります。65歳開始は最初の5年間の受給額がゼロになる一方、その後は減額されない年金を受け取れます。
24%減額の場合の損益分岐点は約80歳10か月60歳から24%減額で受給する場合、65歳開始と比較すると、最初の5年間に年金を受け取れることが大きなメリットです。
一方、65歳以降は通常受給の人より毎年24%少ない年金を受け取ることになります。
単純な累計受給額の比較では、60歳から受け取った場合と65歳から受け取った場合が逆転するのは、約80歳10か月です。
30%減額の場合の損益分岐点は約76歳8か月旧制度の30%減額を適用したケースでは、逆転時期がさらに早まります。
60歳から受給する場合の年金額は本来の70%となるため、65歳以降の年間受給額の差が大きくなります。単純計算での損益分岐点は約76歳8か月です。
損益分岐点だけで決めてはいけない理由この年齢は、税金や社会保険料、年金額の改定、運用益、加給年金などを考慮しない単純な累計額の比較です。実際の家計での有利・不利をそのまま示すものではありません。
例えば、60歳で退職して収入がなくなった人と、65歳以降も安定した給与を得られる人では、年金を早く受け取る必要性が異なります。また、健康状態や家族の生活費、住宅ローンなどの支出も判断に影響します。
年金は長生きした場合の生活を支える終身給付です。短期的に受給総額が多くなるかどうかだけでなく、80代、90代になったときの毎月の収入をどれだけ確保できるかも考える必要があります。
75歳までの繰下げ受給という選択肢もある60歳からの繰上げ受給だけでなく、65歳以降に受給開始を遅らせる「繰下げ受給」も選択できます。
日本年金機構によると、原則として66歳から75歳までの間に繰り下げることができ、1か月につき0.7%ずつ年金額が増額されます。75歳まで繰り下げた場合、増額率は最大84%です。
例えば、65歳時点の年金額が月額70,608円だった場合、75歳まで繰り下げると、単純計算では月額約130,919円に相当します。ただし、これは基準額を固定した試算であり、実際の将来額を保証するものではありません。
また、老齢基礎年金と老齢厚生年金は、それぞれ別々に繰り下げることも可能です。繰上げ受給とは異なる柔軟性があるため、65歳以降も働く予定がある人は比較する価値があります。
【要注意】年金の繰上げ受給にあるデメリットと見落としやすい注意点
繰上げ受給は、単純に年金を5年早く受け取れる便利な制度ではありません。一度請求すると、その後の年金生活に長期的な影響が及びます。
1.減額された年金は一生涯続く最も大きなデメリットは、減額率が生涯変わらないことです。
例えば60歳で24%減額を受けた場合、65歳になっても通常の満額に戻ることはありません。70歳や80歳になっても、基本的に減額後の年金額を受け取り続けます。
退職直後の生活費を確保できても、長期間にわたって毎月の収入が少なくなる点を理解する必要があります。
2.繰上げ請求の取り消しや変更はできない繰上げ請求が受理された後は、原則として取り消しや変更ができません。
「やはり65歳まで待ちたい」「もっと遅く受給したほうがよかった」と考え直しても、通常の受給開始年齢に戻すことはできません。将来的に75歳まで繰り下げて84%増額を受ける選択肢も失われます。
3.国民年金の任意加入や追納ができなくなる60歳以降に国民年金の加入期間を増やしたい人は注意が必要です。
繰上げ請求をすると、国民年金の任意加入や過去の保険料の追納ができなくなります。未納期間がある人や、老齢基礎年金の受給額を増やしたい人にとっては、大きな不利益になる可能性があります。
4.障害年金や遺族年金との関係にも注意見落とされやすいのが、障害年金や遺族年金への影響です。
繰上げ請求後は、事後重症などによる障害基礎年金・障害厚生年金を請求できなくなります。持病がある人や、今後の健康状態に不安がある人は、特に慎重な確認が必要です。
また、65歳になるまでの間は、繰上げ受給した老齢年金と遺族厚生年金などを原則として同時に受け取れず、どちらかを選択する取り扱いがあります。
5.働きながら受給する場合は支給停止の可能性がある60歳以降も会社で働き続ける人は、在職老齢年金制度にも注意しましょう。
給与や賞与などの報酬と老齢厚生年金の基本月額によっては、老齢厚生年金の一部または全部が支給停止となる場合があります。老齢基礎年金は、この在職老齢年金制度による支給停止の対象ではありません。
また、65歳になるまで雇用保険の基本手当や高年齢雇用継続給付を受ける場合にも、老齢厚生年金の一部または全部が支給停止になることがあります。
このように、年金を請求すれば必ず想定どおりの金額が振り込まれるとは限りません。退職後の雇用保険や再就職の予定も含めて試算が必要です。
【手続き方法】日本年金機構で60歳から年金を請求する流れ
繰上げ受給を決めた場合は、日本年金機構で正式な請求手続きを行います。請求する月によって減額率が決まるため、書類を提出する前に受給額を確認しておくことが大切です。
繰上げ請求に必要な書類日本年金機構が案内している初回の繰上げ請求では、主に次の書類を使用します。
- 年金請求書(国民年金・厚生年金保険老齢給付、様式第101号)
- 老齢厚生年金・老齢基礎年金支給繰上げ請求書(様式第102号)
- 老齢年金の繰上げ請求についての確認書
- 本人確認書類やその他の必要な添付書類
必要書類は加入歴や受給状況などによって異なる場合があります。日本年金機構の最新の手続き案内で確認してください。
手続き前に確認しておきたい3つのこと第一に、自分の正確な年金加入記録を確認することです。国民年金の納付状況、厚生年金の加入期間、免除期間などを確認し、65歳開始と繰上げ開始の両方の金額を比較しましょう。
第二に、請求する月を決めることです。減額率は繰上げ請求を行った月を基準に決まります。請求時期が1か月違うだけでも減額率が変わるため、事前に具体的な金額を確認する必要があります。
第三に、年金事務所で個別の試算を受けることです。日本年金機構は、繰上げ請求をする場合としない場合の受給総額の逆転時期についても試算を行っています。加入中の年金や他の給付などによって結果が変わるため、個人の記録に基づいた比較が欠かせません。
ねんきんネットを活用した年金受給額シミュレーション年金額を事前に把握するには、日本年金機構の「ねんきんネット」も役立ちます。
これまでの加入記録を確認できるほか、将来の年金見込額を試算する際にも利用できます。働き方や受給開始年齢などを変えながら比較することで、60歳、62歳、65歳、70歳、75歳といった複数の選択肢を検討しやすくなります。
ただし、実際の請求額は年金記録や制度上の調整によって異なります。最終的な判断は、年金事務所での個別試算と照らし合わせて行いましょう。
【プロの結論】60歳からの年金受給が向いている人・慎重に考えるべき人
60歳から年金を受け取るべきかどうかに、全員に共通する正解はありません。大切なのは、受給開始時期を決める前に、自分の収入状況と将来の生活費を具体的に把握することです。
繰上げ受給を検討する価値がある人- 60歳で退職し、65歳までの生活費を確保する必要がある人
- 貯蓄や退職金だけでは生活費が不足する人
- 年金以外の収入や資産があり、減額後の年金でも生活設計が成り立つ人
- 生涯の減額や制度上の制限を理解したうえで、早期受給を優先したい人
特に、60歳から65歳までの収入の空白が大きく、貯蓄を取り崩すよりも年金を受け取るほうが家計を維持しやすい場合には、繰上げ受給が選択肢になります。
繰上げ受給を慎重に考えるべき人- 65歳以降も安定した収入が見込める人
- 長生きした場合の生活資金を重視する人
- 国民年金の任意加入や追納を検討している人
- 持病があり、将来的な障害年金の受給可能性も考慮したい人
- 遺族年金など、ほかの年金を受け取る可能性がある人
- 繰上げ後の年金額では生活費が不足する人
こうした人は、60歳で急いで請求するよりも、65歳まで待つ場合や、さらに繰下げる場合の試算を先に行うことが大切です。
特に注意したいのは、年金の損益分岐点が平均寿命や健康寿命と同じ意味ではないことです。80歳10か月という数字だけを見て、そこまで生きるかどうかで判断するのは適切ではありません。実際には、税金、保険料、世帯収入、ほかの年金給付なども含めた家計全体の比較が必要です。
【年金を60歳から受け取る方法】に関するよくある質問(FAQ)
Q1:年金は本当に60歳からもらえますか?
A1:はい。老齢年金の受給資格期間などの条件を満たし、本人が繰上げ請求を行えば、原則60歳から64歳までの間に受給を開始できます。ただし、請求時期に応じて年金額が減額されます。
Q2:2026年に60歳になる人の年金は最大何%減額されますか?
A2:2026年に60歳になる人は昭和37年4月2日以降生まれに該当するため、1か月当たり0.4%、60歳から請求した場合は最大24%減額されます。
Q3:60歳から年金をもらうと65歳になったとき満額に戻りますか?
A3:いいえ。繰上げ受給で決まった減額率は生涯続きます。65歳以降も減額された年金額のまま受け取ることになります。
Q4:60歳から年金をもらう場合、月額70,608円を受け取れますか?
A4:満額70,608円は2026年度の老齢基礎年金の基準額です。60歳から受給する場合は繰上げ減額が適用されるため、0.4%対象者が60歳で請求すると、月額約53,662円が目安です。実際の金額は納付記録や厚生年金の加入歴などによって変わります。
Q5:60歳から年金をもらう場合と65歳からもらう場合、どちらが得ですか?
A5:24%減額の場合、単純な累計受給額の比較では約80歳10か月が損益分岐点です。それより前なら繰上げ受給、それより後なら65歳開始の累計額が多くなる計算ですが、税金や社会保険料、個人の加入記録などによって実際の結果は異なります。
Q6:年金を60歳から受け取った後に、取り消すことはできますか?
A6:原則としてできません。繰上げ請求が受理された後は、請求の取り消しや変更ができないため、事前に年金事務所で試算が必要です。
Q7:年金は75歳まで繰り下げることもできますか?
A7:はい。原則として66歳から75歳まで繰下げ受給を選択できます。増額率は1か月につき0.7%で、75歳まで繰り下げると最大84%増額されます。なお、老齢基礎年金と老齢厚生年金は別々に繰り下げることもできます。
2026年現在、老齢年金は条件を満たせば60歳から繰上げ受給できます。昭和37年4月2日以降生まれの人は1か月当たり0.4%、最大24%の減額となり、昭和37年4月1日以前生まれの人は1か月当たり0.5%、最大30%の減額となります。
2026年度の老齢基礎年金の満額は月額70,608円です。60歳から24%減額で受給する場合、単純計算では月額約53,662円になります。ただし、これは基礎年金の満額を基準とした参考値であり、老齢厚生年金を含む実際の受給額とは異なります。
繰上げ受給の最大の注意点は、減額が生涯続き、請求後の取り消しができないことです。加えて、障害年金や遺族年金、国民年金の任意加入などにも影響します。
早く受け取れることだけを理由に決めるのではなく、60歳から65歳までの生活費、65歳以降の収入、長生きした場合の家計を比較が必要です。
最終的には、日本年金機構のねんきんネットや年金事務所で自分自身の受給額を試算し、繰上げ・通常受給・繰下げの3つを比較してから判断することが、後悔しない年金選択につながります。
主な公的根拠(2026年11月時点)
- 日本年金機構「令和8年4月分からの年金額等について」:2026年度の満額70,608円、標準的な年金額237,279円。
- 日本年金機構「年金の繰上げ受給」:生年月日別の0.4%・0.5%の減額率、最大24%・30%、注意事項。
- 日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」:受給資格期間10年以上。
- 日本年金機構「65歳前に年金を繰り上げて受け取りたいとき」:請求書類と手続き上の注意点。
- 日本年金機構「年金の繰下げ受給」:75歳までの繰下げと最大84%の増額。 (出典: 年金 60 歳から(Yahoo!ニュース))