がん保険は本当に必要なのか。それとも、日本の公的医療保険や高額療養費制度がある以上、民間のがん保険に加入する必要はないのか。保険料を払い続けるべきか迷っている人にとって、判断の分かれ目は「がんになったときの治療費」だけではない。通院費、差額ベッド代、先進医療の技術料、そして治療によって働けなくなった場合の収入減少まで考える必要がある。
2026年8月には高額療養費制度が改正され、新たに年間上限が設けられた。長期療養者への負担軽減が図られる一方、所得区分によっては月額の自己負担限度額が引き上げられている。国立がん研究センターの最新統計では、日本人が一生のうちにがんと診断される確率は男性61.1%、女性50.1%。こうしたデータと制度変更を踏まえると、がん保険の必要性は一律には決められない。自分の貯蓄額、働き方、家族構成に合わせた判断が欠かせない。
【結論】がん保険は必要か?全員加入ではなく家計の余力で判断する
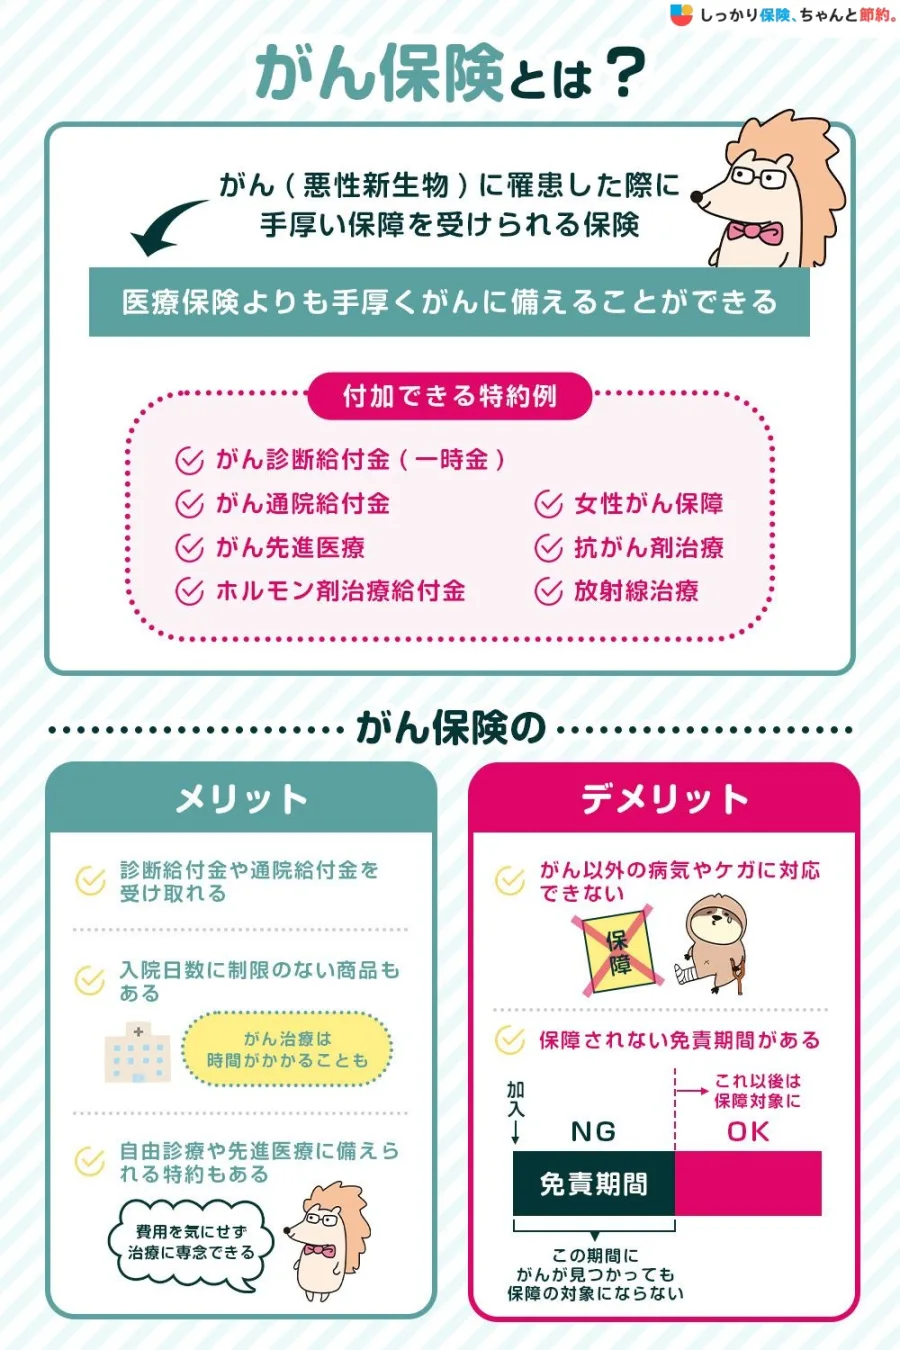
最初に結論を示すと、がん保険はすべての人に必要な保険ではない。しかし、公的医療保険だけではカバーしきれない支出や、治療中の収入減少に対応できる貯蓄がない人にとっては、加入する合理性がある。
判断の要点は、がんになった際に発生する費用を、保険に頼らず自分の資産で支払えるかどうかだ。
がん保険の必要性を考えるうえで知っておきたい統計国立がん研究センターの「最新がん統計」によると、2023年に新たにがんと診断された人は993,469例だった。2024年のがんによる死亡者数は384,111人に達している。
2023年のデータに基づく生涯がん罹患リスクは、男性61.1%、女性50.1%。男女ともに、およそ2人に1人が生涯のうちにがんと診断される計算だ。
ただし、この数字は「がんになった人の半数が高額な治療費を必要とする」という意味ではない。がんの種類、発見時の進行度、治療方法、治療期間によって経済的負担は大きく異なる。
統計から読み取るべきなのは、がんが一部の人だけに起こる特殊な病気ではないということだ。一方で、罹患確率だけを理由に高額な保険料を支払う必要があるわけでもない。
がん保険に加入する最大のメリットは治療の選択肢を守れることがん保険の役割は、医療費を全額補填することだけではない。診断一時金などの給付金を、通院費、生活費、住宅ローン、子どもの教育費、休業中の収入補填などに自由に充てられる点も大きな特徴だ。
公的医療保険でカバーされる治療を選択した場合でも、治療を続ける間の生活費まで自動的に保障されるわけではない。まとまった現金を確保できれば、仕事を休む期間や家計への影響について、より柔軟に対応できる。
つまり、がん保険の本質は「治療費の払い戻し」ではなく、がんに直面したときに家計の選択肢を失わないための経済的な備えにある。
【公的医療保険の保障範囲】がん治療費はどこまで自己負担になる?
がん保険が不要だと考える人の根拠として、よく挙げられるのが日本の公的医療保険制度だ。日本では原則としてすべての国民が公的医療保険に加入し、保険診療を受ける際の窓口負担は年齢や所得に応じて決められている。
一般的な現役世代の窓口負担は3割。手術、放射線治療、抗がん剤治療、検査、診察など、保険適用となる医療行為には公的保障がある。
保険適用されるがん治療と対象外になる費用がん治療にかかるお金は、大きく分けると公的医療保険の対象となる費用、保険外の費用、治療生活に付随する費用の3種類がある。
保険診療であれば、医療費の全額を患者が負担する必要はない。さらに高額療養費制度を利用すれば、所得などに応じて月々の自己負担を一定額に抑えられる。
一方、次のような費用は高額療養費制度の対象外になる。
- 患者の希望による個室・少人数病室の差額ベッド代
- 入院中の食事代の自己負担分
- 通院時の電車代、バス代、タクシー代、駐車料金
- 遠方の医療機関に通う場合の宿泊費
- 診断書などの文書作成費用
- 医療用ウィッグや日用品などの購入費
- 保険適用外の治療にかかる費用
国立がん研究センターのがん情報サービスも、がん治療では医療費以外に差額ベッド代、食費、交通費、宿泊費などが発生することを案内している。
特に注意したいのが差額ベッド代だ。個室を希望した場合などには全額自己負担となる。ただし、病院側の都合や治療上の必要性によって個室に入院する場合など、患者の自由な選択によらないケースでは、原則として特別料金を請求できない。個室に入ったからといって、必ず差額ベッド代が発生するわけではない。
高額療養費制度があるから医療費の心配は不要なのか高額療養費制度は、ひと月に医療機関や薬局で支払った保険診療の自己負担額が、所得と年齢に応じた限度額を超えた場合、超過分が支給される制度だ。
例えば、70歳未満で標準報酬月額が28万~50万円の所得区分に該当する人の場合、2026年8月以降、保険診療の総医療費が100万円なら、自己負担限度額は約9万3,000円となる。
3割負担であれば窓口で30万円を支払う計算になるが、高額療養費制度を適用すれば、最終的な自己負担は大きく軽減される。
ただし、ここで重要なのは、約9万3,000円という金額は保険診療に関する自己負担の目安であり、入院時の食事代や差額ベッド代、交通費などを含まないという点だ。
また、高額療養費制度は月単位で計算されるため、治療が複数月にわたれば、それぞれの月に自己負担が発生する。治療が長期化した場合には、多数回該当や2026年8月からの年間上限が家計を支える仕組みになる。
【2026年8月改正】高額療養費制度の年間上限新設で何が変わった?
2026年のがん保険選びで見逃せないのが、高額療養費制度の見直しだ。
厚生労働省によると、医療保険制度改革に関する法律は2026年5月29日に成立した。今回の見直しでは、制度の持続可能性を確保しながら長期療養者への配慮を強化するため、2026年8月から月額自己負担限度額の変更と年間上限の新設が実施された。
年間上限は8月から翌年7月までの12か月で計算今回の改正で特に重要なのが、年単位の自己負担上限が新設されたことだ。
従来の制度では、月々の自己負担限度額や多数回該当によって負担を軽減していた。新制度では、さらに8月から翌年7月までの12か月間を対象とする年間上限が設けられた。
毎月の自己負担額が積み上がって年間上限に達した場合、その後の対象となる医療費については、保険者から還付を受けられる仕組みとなっている。
ただし、年間上限は誰でも同じ金額ではない。所得区分や年齢によって異なり、70歳未満と70歳以上でも制度の区分が異なる。
70歳未満の自己負担限度額と年間上限全国健康保険協会が公表している2026年8月から2027年7月までの70歳未満の所得区分別の自己負担限度額は、次のとおりだ。
| 所得区分 | 標準報酬月額 | 月額自己負担限度額 | 年間上限 |
|---|---|---|---|
| ア | 83万円以上 | 27万300円+(総医療費-90万1,000円)×1% 多数回該当14万100円 |
168万円 |
| イ | 53万~79万円 | 17万9,100円+(総医療費-59万7,000円)×1% 多数回該当9万3,000円 |
111万円 |
| ウ | 28万~50万円 | 8万5,800円+(総医療費-28万6,000円)×1% 多数回該当4万4,400円 |
53万円 |
| エ | 26万円以下 | 6万1,500円 多数回該当4万4,400円 |
53万円 |
| オ | 住民税非課税 | 3万6,900円 多数回該当2万4,600円 |
29万円 |
※全国健康保険協会の70歳未満の所得区分に基づく。標準報酬月額と年間上限の対応を示したもので、国民健康保険などでは所得区分の判定方法が異なる。70歳以上には別の限度額や外来特例がある。
多数回該当の自己負担限度額はどうなる?多数回該当とは、直近12か月の間に高額療養費の支給対象となった月が3か月以上ある場合、4か月目から自己負担限度額がさらに軽減される仕組みだ。
例えば、標準報酬月額28万~50万円の区分ウでは、通常の月額限度額は総医療費に応じて計算されるが、多数回該当になると月額4万4,400円となる。
抗がん剤治療や継続的な薬物療法など、複数月にわたって医療費が発生する人にとっては重要な保障だ。
今回の改正では、多数回該当の金額は原則として維持された。さらに年間上限が新設されたため、長期にわたり治療を受ける人にとっては、年間の医療費負担を予測しやすくなる。
改正によってがん保険の必要性は下がったのか年間上限が新設されたことで、保険診療にかかる医療費については、長期療養時の負担を見通しやすくなった。これは民間のがん保険に加入する必要性を考えるうえで、確かに大きな変化だ。
一方、月額の自己負担限度額は所得区分によって引き上げられている。加えて、年間上限の対象外となる差額ベッド代、食費、通院費、休業による収入減少は残る。
したがって、2026年8月の改正を理由に、すべての人ががん保険を解約してよいとは判断できない。公的保障が強化された部分と、民間保険や自己資金で補う部分を分けて考える必要がある。
なお、2027年8月には所得区分の細分化など、さらなる見直しも予定されている。今後の制度変更を確認しながら保障内容を点検したい。
【がん治療費の自己負担額】先進医療特約・通院費・収入減少に注意
がん保険の必要性を検討する際、最も見落とされやすいのが、医療費以外に発生する支出と働けなくなった場合の経済的影響だ。
がん治療は入院だけで完結するとは限らない。外来での抗がん剤治療、放射線治療、検査、経過観察などが続くケースもある。治療期間が長くなれば、病院に支払う費用だけでなく、通院のための交通費や仕事を休むことによる収入減少も無視できなくなる。
先進医療特約は必要か?すべての先進的な治療が対象ではない先進医療とは、将来的な保険導入に向けた評価を行うため、一定の施設基準などを満たした医療機関で実施される先進的な医療技術だ。
厚生労働省によると、2026年10月現在、先進医療は70種類となっている。ただし、すべての技術ががん治療に使われるわけではない。
先進医療を受けた場合、通常の診察、検査、投薬、入院料などの共通部分は公的医療保険の対象となる一方、先進医療に係る技術料は原則として全額自己負担となる。
そのため、先進医療特約には、対象となる技術料の負担を軽減できるメリットがある。
ただし、先進医療特約があれば、自由診療や未承認薬を使った治療がすべて保障されるわけではない。治療を受ける時点で先進医療として認められているか、対象医療機関で実施されているかなど、契約上の条件を満たす必要がある。
先進医療特約は比較的少ない保険料で付加できる商品もあるが、加入時には通算支払限度額、対象技術、保障条件を確認したい。必ずしも全員に必要な特約ではない。
通院保障が重要になっている理由がん保険を選ぶとき、入院日額だけを重視するのはおすすめできない。
治療方法によっては、入院期間が短く、外来で治療を継続することがある。そのため、入院した日数に応じて給付金が支払われるタイプだけでは、実際の治療スタイルに保障が合わない可能性がある。
確認したい保障は次のとおりだ。
- 診断一時金:がんと診断された際にまとまった給付金を受け取れる。
- 通院保障:所定の通院治療を受けた場合に給付される。
- 抗がん剤治療給付金:契約で定められた薬物療法などを受けた場合に給付される。
- 放射線治療給付金:所定の放射線治療を受けた場合に給付される。
- 先進医療特約:対象となる先進医療の技術料などを保障する。
特に診断一時金は使い道が限定されにくい点がメリットだ。治療費だけでなく、通院費、家賃、食費、子どもの教育費、休業中の生活費などにも活用できる。
ただし、診断一時金が何度も受け取れるか、再給付まで何年必要か、上皮内がんも対象かなどは商品によって異なる。給付条件を確認することが大切だ。
治療中の収入減少は高額療養費制度では補えないがん保険の必要性を考えるうえで、医療費以上に深刻になる可能性があるのが収入の減少だ。
会社員などが加入する被用者保険には、病気やけがで仕事を休み、給与が支給されないなど所定の条件を満たした場合に受け取れる傷病手当金がある。
全国健康保険協会によると、傷病手当金は原則として支給開始日前12か月間の標準報酬月額の平均額を基に、1日当たりその30分の1の3分の2相当が支給される。支給期間は同一の傷病について通算1年6か月だ。
ただし、給与が支払われている場合などは調整される。また、すべての働き方で同じ保障があるわけではない。
自営業者やフリーランスは、会社員向けの傷病手当金が原則としてないため、休業による収入減少を自分で補う必要がある。
治療費が高額療養費制度で抑えられても、仕事を休んだ期間の売上や給与が元に戻るわけではない。この部分に対して診断一時金や生活費を補える保障を用意することには、十分な意味がある。
【がん保険に入るべき人・いらない人】家計と働き方で判断する
がん保険に入るべきかどうかは、年齢や性別だけでは決まらない。同じ収入の人でも、貯蓄額、住宅ローン、扶養家族の有無、勤務先の福利厚生によって必要な保障は変わる。
がん保険に入るべき人の特徴次のような条件に当てはまる人は、がん保険への加入を検討する価値がある。
- 貯蓄が十分ではない人:急な入院や長期通院による支出を貯蓄だけで賄うのが難しい。
- 自営業・フリーランス:病気で働けなくなった際の収入補償が限られている。
- 家計を支える人:本人の収入が減ると配偶者や子どもの生活にも影響が及ぶ。
- 住宅ローンなど固定費が大きい人:休業中も住居費や教育費などの支払いが続く。
- 貯蓄を治療費に取り崩したくない人:老後資金や教育資金をできるだけ維持したい。
- 治療の選択肢を広く持ちたい人:保険診療以外の費用も含め、経済的な余裕を確保したい。
特に自営業者やフリーランスは、医療費だけでなく売上の減少が家計に直結する。がん保険の診断一時金を生活費の補填にも使えるようにしておくと、経済的な不安を軽減しやすい。
がん保険がいらない可能性が高い人反対に、次のような人は、民間のがん保険に加入しなくても家計への影響を抑えられる可能性がある。
- 十分な預貯金がある人:治療費や通院費、休業中の生活費を自己資金で負担できる。
- 収入が安定している人:勤務先の休暇制度や福利厚生が充実している。
- すでに医療保障を確保している人:既存の保険にがん診断一時金や通院保障が含まれている。
- 保険料を支払うと家計が圧迫される人:毎月の保険料より生活防衛資金の確保を優先したい。
- 保険料を支払うより貯蓄を増やしたい人:必要な支出を自分の資産から賄える。
ここで重要なのは、貯蓄額が多いか少ないかだけではない。資産をどれだけ早く現金化できるか、治療中に収入が減っても生活を維持できるかも確認したい。
例えば、資産総額が大きくても、不動産や長期運用中の資産が中心であれば、急な支出に対応しにくいことがある。すぐに使える預貯金と、将来のために維持したい資産は分けて考えるべきだ。
年齢別に考えるがん保険の必要性20代・30代は、がん保険の保険料を比較的抑えやすい時期だが、収入や貯蓄が十分でない場合もある。保険料を優先するより、まず生活防衛資金を確保する考え方も合理的だ。
40代・50代は、住宅ローンや教育費などの固定支出が大きくなりやすい。本人が家計の中心を担っている場合、長期療養による収入減少に備える意味がある。
60代以降は、退職後の収入、年金、預貯金、公的医療保険の自己負担割合を踏まえて判断したい。年齢が上がると新規加入時の保険料が高くなったり、健康状態によって加入条件が変わったりするため、保障内容と費用のバランスが重要になる。
ただし、若ければ不要、高齢なら必要という単純な判断はできない。年齢よりも、がんになったときにどの程度の経済的負担を自力で吸収できるかが本質だ。
【貯蓄額と保険料の比較】がん保険に加入する前に確認したい5つの基準
がん保険を検討する際には、保険料の安さや給付金の大きさだけで判断しないことが大切だ。実際に支払う保険料の総額と、がんになったときに必要になる資金を比較する必要がある。
1. 20年間の保険料総額を計算する例えば、月額保険料が3,000円のがん保険に20年間加入した場合、支払う保険料の合計は72万円になる。
月額5,000円なら20年間で120万円だ。
これはあくまで保険料を一定と仮定した計算例であり、実際の保険料は商品や年齢、契約条件、更新方式によって異なる。
この金額を見て高いと感じるかどうかだけでなく、同額を貯蓄に回した場合に、どれだけの資金を確保できるかも比較したい。
2. 貯蓄だけで何か月生活できるか確認する生活防衛資金を計算する際には、毎月の生活費を基準に考えるとよい。
家賃、住宅ローン、食費、光熱費、教育費、通信費など、削減しにくい固定支出を洗い出す。そこに通院費や交通費などの追加支出を想定し、収入が減った場合に何か月耐えられるかを確認する。
治療が長引いた場合でも、預貯金を取り崩しながら生活できるなら、がん保険の優先順位は低くなる可能性がある。
3. 診断一時金の金額と再給付条件を確認するがん保険では、診断一時金の金額が重要な比較ポイントになる。
給付金が100万円であれば、治療費だけでなく生活費や通院費にも活用できる。ただし、初回診断時だけ支給される商品と、一定期間経過後に再び支給される商品では保障の内容が異なる。
確認したいのは、次の項目だ。
- 初回の診断確定時に支払われる条件
- 2回目以降の給付条件
- 再給付までに必要な期間
- 上皮内がんの保障範囲
- 入院の有無が給付条件に含まれるか
入院給付金が充実していても、外来治療が中心になると十分に保障を受けられない場合がある。
抗がん剤治療や放射線治療を受けた場合に給付されるのか、通院日数に応じて支払われるのか、治療を受けた月ごとに支払われるのかを確認したい。
特に薬物療法については、対象となる薬剤や治療方法が契約で限定されていることもある。保障の名称だけで判断せず、約款や給付条件を確認することが大切だ。
5. 既存の医療保険や勤務先の保障と重複していないか調べる新しくがん保険に加入する前に、現在加入している医療保険や生命保険の特約を確認したい。
すでにがん診断一時金や通院給付金が付いている場合、新たに加入すると保障が重複する可能性がある。
また、勤務先の団体保険、健康保険組合独自の付加給付、休職制度なども確認したい。公的医療保険に加えて職場の保障が充実していれば、民間保険で必要となる保障額は小さくなることがある。
がん保険を選ぶ際は、保険会社のパンフレットだけでなく、家計全体の保障を整理してから判断するのが合理的だ。
【がん保険の必要性に関するよくある質問(FAQ)】
Q1:2026年8月の高額療養費制度改正で、がん保険はいらなくなった?
A1:一律に不要になったわけではない。年間上限の新設によって長期療養時の保険診療の負担は見通しやすくなったが、差額ベッド代、食費、通院交通費、先進医療の技術料、休業による収入減少などは別に考える必要がある。貯蓄や勤務先の保障が十分なら加入の優先度は下がる。
Q2:貯金がいくらあればがん保険はいらない?
A2:一律の基準額はない。毎月の生活費、住宅ローン、扶養家族、休業時の収入、治療に伴う追加費用を踏まえて計算する必要がある。保険診療の自己負担だけでなく、収入減少を含めた生活費を自己資金で賄えるかが判断基準になる。
Q3:先進医療特約は絶対に付けたほうがいい?
A3:必須ではない。先進医療の技術料は全額自己負担になるが、すべてのがん患者が先進医療を受けるわけではない。対象技術、医療機関、支払限度額、特約保険料を確認し、必要性を判断したい。
Q4:がん保険は医療保険に入っていれば必要ない?
A4:医療保険の保障内容による。入院給付金だけの医療保険では、診断時の一時金や外来での抗がん剤治療などが十分にカバーされない場合がある。既存契約の特約や給付条件を確認し、不足している部分だけを補う方法もある。
Q5:自営業者やフリーランスはがん保険に入るべき?
A5:会社員向けの傷病手当金が原則としてないため、休業による収入減少への備えが特に重要になる。ただし、がん保険だけでなく、預貯金や所得補償の仕組み、固定費の見直しも含めて検討することが望ましい。
Q6:がん保険は何歳までに入るのがよい?
A6:加入時期に絶対的な正解はない。一般に若い年齢ほど保険料を抑えやすい傾向がある一方、加入後の長期間にわたる保険料負担も考える必要がある。健康状態によって加入条件が変わる可能性もあるため、必要性を感じた時点で保障内容と保険料を比較したい。
がん保険が必要かどうかを判断する際、最も大切なのは、がんになったときに発生する経済的な負担を正確に把握することだ。
日本には公的医療保険と高額療養費制度があり、2026年8月からは年間上限も新設された。保険適用の治療費については、一定の自己負担限度額が設けられているため、民間のがん保険に加入しなければ治療費を支払えないというわけではない。
しかし、差額ベッド代、食費、通院費、先進医療の技術料、治療中の収入減少など、公的保障だけでは補えない経済的リスクは残っている。
貯蓄が十分にあり、勤務先の福利厚生も充実している人なら、がん保険に加入せず自己資金で備える選択も合理的だ。一方、貯蓄が少ない人、自営業者、家計を支える立場にある人などは、診断一時金や通院保障を中心に加入を検討する価値がある。
2026年の制度改正を踏まえた判断基準は、次の3つに整理できる。
- 公的保障を把握する:自分の所得区分、高額療養費制度の月額限度額、年間上限、勤務先の付加給付を確認する。
- 自己資金を計算する:治療費以外の支出と収入減少を含め、貯蓄でどこまで対応できるかを確認する。
- 不足分だけ保険で補う:診断一時金、通院保障、先進医療特約などから必要な保障を選び、長期的な保険料負担と比較する。
がん保険は、加入すること自体が目的ではない。がんになったときに、治療と生活の両方を守れる経済的な備えを整えることが本来の目的だ。公的医療保険、貯蓄、勤務先の保障、民間保険の役割を整理し、自分の家計にとって無理のない選択をすることが、後悔しない保険選びにつながる。
主な事実確認資料: 厚生労働省「高額療養費制度を利用される皆さまへ」「医療保険制度改正法」、全国健康保険協会「高額療養費」「傷病手当金」、国立がん研究センター「最新がん統計」「がんとお金」、厚生労働省「先進医療の概要」。