がん保険の必要性を考える際、最初に理解しておきたいのが、日本の公的医療保険制度だ。日本では原則として国民皆保険制度が採用されており、会社員も自営業者も、加入する医療保険を通じて医療費の負担軽減を受けられる。
公的医療保険でがん治療はどこまで保障される?がんの検査、手術、放射線治療、薬物療法などは、有効性や安全性が確認され、公的医療保険の対象になっているものであれば保険診療として受けられる。70歳未満の一般的な成人の場合、窓口負担は原則3割だ。
加えて、高額な治療を受けた場合には高額療養費制度を利用できる。これは、1か月間に医療機関や薬局で支払った保険診療の自己負担額が、年齢や所得に応じた上限を超えた場合、超過分が払い戻される仕組みである。
例えば、2026年8月以降の制度では、70歳未満で年収約370万~510万円の人が、総医療費100万円の治療を受けた場合、自己負担は約9万3,000円まで抑えられる。医療費100万円をそのまま3割負担する約30万円とは、大きな差がある。
つまり、がんになったからといって、保険診療の医療費を無制限に支払うわけではない。高額療養費制度を正しく理解すれば、がん保険に加入していないことだけで、直ちに治療費が支払えなくなるとは限らない。
2026年8月の高額療養費制度見直しで何が変わった?2026年の大きな変更点は、8月診療分から高額療養費制度に年間上限が導入されたことだ。従来は月単位の自己負担上限が中心だったが、新制度では年間の負担にも上限を設け、長期療養者の負担を軽減する仕組みが加わった。
厚生労働省が2026年7月31日に公表した制度案内によると、今回の見直しは、制度の持続可能性を確保しながら、長期療養者や低所得者へのセーフティネットを維持・強化することを目的としている。
主な変更点は次のとおりだ。
- 2026年8月から、所得に応じて月額自己負担上限を見直し。
- 年間上限を新設し、長期療養による負担の見通しを立てやすくする。
- 多数回該当の自己負担上限額は据え置き。
- 2027年8月から、所得区分をさらに細分化する予定。
- 年収200万円未満の課税世帯については、2027年8月から多数回該当の負担額を引き下げる措置も予定されている。
ここで注意したいのは、年間上限が設けられたからといって、すべての医療費が年間上限の対象になるわけではない点だ。年間上限の対象となるのは、高額療養費制度の対象となる保険診療の自己負担であり、差額ベッド代や入院時の食費などは別扱いになる。
また、年間の計算期間は1月から12月ではなく、毎年8月から翌年7月までだ。がん治療が複数月にわたる場合は、月額上限と年間上限の両方を確認する必要がある。
2026年8月の改正は、がん保険を検討する人にとって、公的保障の範囲を改めて見直す機会になった。制度が強化された部分と、自己負担が残る部分を分けて考えることが大切だ。
【見落としがちな出費】がん治療費の実態は医療費だけではない
がん保険が必要になる理由として、見逃されやすいのが医療費以外の出費だ。高額療養費制度によって保険診療の負担が抑えられても、治療を続ける生活そのものにかかるお金までは補償されない。
差額ベッド代・通院交通費・宿泊費は原則自己負担国立がん研究センターの「がん情報サービス」では、医療費以外にかかる費用として、差額ベッド代、通院交通費、入院中の食費、遠方の医療機関に通うための宿泊費、診断書などの書類作成費用、日用品などを挙げている。
これらは原則として公的医療保険や高額療養費制度による給付の対象外だ。
特に差額ベッド代は注意したい。個室や少人数の病室を患者自身が希望して利用する場合、室料差額が発生することがある。入院が長期化すれば、医療費とは別にまとまった支出になる可能性がある。
ただし、病院側の事情で個室に入院した場合など、差額ベッド代を請求できないケースもある。すべての個室入院で必ず自己負担が発生するわけではない。
また、通院治療では、病院までの交通費が繰り返し発生する。自宅から専門病院まで距離がある場合、電車代や高速道路料金、駐車場代、宿泊費などが積み重なる。
がん治療は入院だけでなく通院にも費用がかかるがん治療は、入院して手術を受ければ終了するとは限らない。手術後の薬物療法、放射線治療、経過観察など、長期間にわたって通院が必要になるケースがある。
国立がん研究センターのがん情報サービスによれば、近年は薬物療法を外来で行うことも多い。通院によって仕事や家庭生活を続けられる可能性がある一方、治療のたびに交通費や時間的な負担が発生する。
この点は、古いタイプのがん保険を見直す際にも重要だ。入院日数に応じて給付金が支払われる商品だけでは、通院中心の治療に十分対応できない場合がある。
先進医療なら保険診療とは別の負担が発生するがん保険の比較でよく登場するのが、先進医療特約だ。
先進医療とは、厚生労働大臣が認めた高度な医療技術のうち、将来的な保険導入に向けて有効性や安全性を評価している段階の治療を指す。実施できる医療機関も定められている。
先進医療を受ける場合、技術料は原則として全額自己負担になる。一方、通常の診察、検査、投薬、入院料など、保険診療と共通する部分には公的医療保険が適用され、高額療養費制度の対象にもなる。
厚生労働省が示す例では、総医療費100万円のうち先進医療の技術料が20万円だった場合、技術料20万円は全額自己負担となる。残る80万円については通常の保険診療として扱われ、70歳未満で3割負担なら24万円が窓口負担の計算上の出発点になる。
ただし、先進医療は自由診療全般と同じ意味ではない。医師から提案された治療が先進医療に該当するか、実施時点で対象技術になっているか、指定施設で受けられるかを確認する必要がある。
先進医療特約は、こうした対象技術の技術料に備える保障だ。すべての高額な治療や未承認薬、自由診療が自動的に保障されるわけではない。
【収入減への備え】がんになったとき家計に何が起こる?
がん保険の必要性を考えるうえで、医療費と同じくらい重要なのが収入減への対策だ。治療費が高額にならなくても、休職や勤務時間の短縮、転職、退職などによって家計の収支が崩れることがある。
国立がん研究センターの患者体験調査が示す現実国立がん研究センターが2025年7月に公表した「令和5年度患者体験調査」は、2021年にがんと診断された18歳以上の患者を対象に実施された調査だ。2023年12月から2024年1月にかけて調査票を送付し、14,797人から回答を得ている。
この調査では、がん患者の経済的な負担と仕事への影響について、次の結果が示された。
- 24.2%:金銭的な負担によって生活に影響があったと回答。
- 53.4%:診断時に収入のある仕事をしていた人のうち、がん治療のために休職・休業した人の割合。
- 19.4%:同じく診断時に働いていた人のうち、退職・廃業した人の割合。
- 58.3%:治療のために退職・廃業した人のうち、治療開始前に退職・廃業していた人の割合。
これらの数字から読み取れるのは、がん治療の経済的な影響が病院の窓口で支払う医療費だけにとどまらないという事実だ。
特に注目したいのは、退職・廃業した人の58.3%が治療開始前に仕事を離れていた点である。治療が始まる前から、将来の仕事や収入に対する不安が生活上の大きな問題になっていることがうかがえる。
なお、これらは調査対象者の回答結果であり、すべてのがん患者に同じ割合で起こることを示すものではない。それでも、がん保険を医療費だけの問題として考えるのが不十分であることは明らかだ。
会社員なら傷病手当金を確認する会社員などが加入する健康保険には、病気やけがで仕事を休んだ際に利用できる傷病手当金がある。
業務外の病気で療養し、仕事に就けず、連続する3日間の待期期間を含めて4日以上休み、休業中に十分な給与を受け取れないなどの条件を満たした場合に支給される。
支給額は原則として、直近12か月間の標準報酬月額の平均額を30で割った額の3分の2相当。支給期間は、同一の病気について支給開始日から通算して1年6か月だ。
例えば、標準報酬月額の平均が30万円なら、単純計算で月額約20万円が支給額の目安になる。ただし、実際の支給額は休業日数や給与の支払い状況などによって変わる。
一方、自営業者などが加入する国民健康保険には、会社員の健康保険と同じ一般的な傷病手当金制度は原則としてない。加入先や自治体による例外的な給付の有無も確認したい。
この違いは、がん保険の必要性を判断するうえで非常に大きい。会社員と自営業者が同じ貯蓄額、同じ治療費を想定していても、休業中の収入を補う仕組みが異なるからだ。
がん治療による収入減をどう補う?収入減への備えには、次のような方法がある。
- 生活費の6か月分から1年分を目安に、緊急時の貯蓄を確保する。
- 会社の休職制度、時短勤務制度、在宅勤務制度を確認する。
- 傷病手当金や障害年金など、利用できる公的制度を調べる。
- がん保険の診断給付金を生活費にも使えるように設計する。
- 自営業者は売上減少や事業継続費用も含めて資金計画を立てる。
がん保険の診断給付金が役立つのは、まさにこのような場面だ。給付金の使い道が限定されない商品であれば、医療費だけでなく、住宅ローン、家賃、教育費、交通費などにも充てられる。
ただし、保険商品によって給付条件は異なる。診断確定だけで受け取れるのか、治療開始が条件なのか、複数回受け取れるのかなどを契約前に確認したい。
【徹底比較】がん保険と医療保険はどちらを選ぶべき?
がん保険を検討する人の中には、すでに医療保険に加入しているため、新たながん保険は不要ではないかと考える人もいる。
確かに医療保険でも、がんによる入院や手術が保障対象になる商品は多い。ただし、保障の仕組みや給付金の受け取り方には違いがある。
がん保険と医療保険の保障内容の違い両者の特徴を整理すると、次のようになる。
| 比較項目 | がん保険 | 医療保険 |
|---|---|---|
| 保障対象 | がんに特化 | がんを含む幅広い病気・けが |
| 診断給付金 | 付帯する商品が多い | 特約などで対応する商品がある |
| 入院給付金 | がん入院を重点保障 | 病気・けが全般の入院を保障 |
| 手術給付金 | がんの所定の手術など | 幅広い病気・けがの手術 |
| 通院保障 | がん治療の通院に対応する商品がある | 特約などで対応する商品がある |
| 先進医療特約 | がんの先進医療を対象とする商品がある | がん以外も含めた先進医療に対応する商品がある |
| 主な役割 | がん特有の費用や収入減への備え | 病気やけが全般の医療費への備え |
※実際の保障内容、対象となる治療、給付回数、支払条件は商品や契約によって異なる。
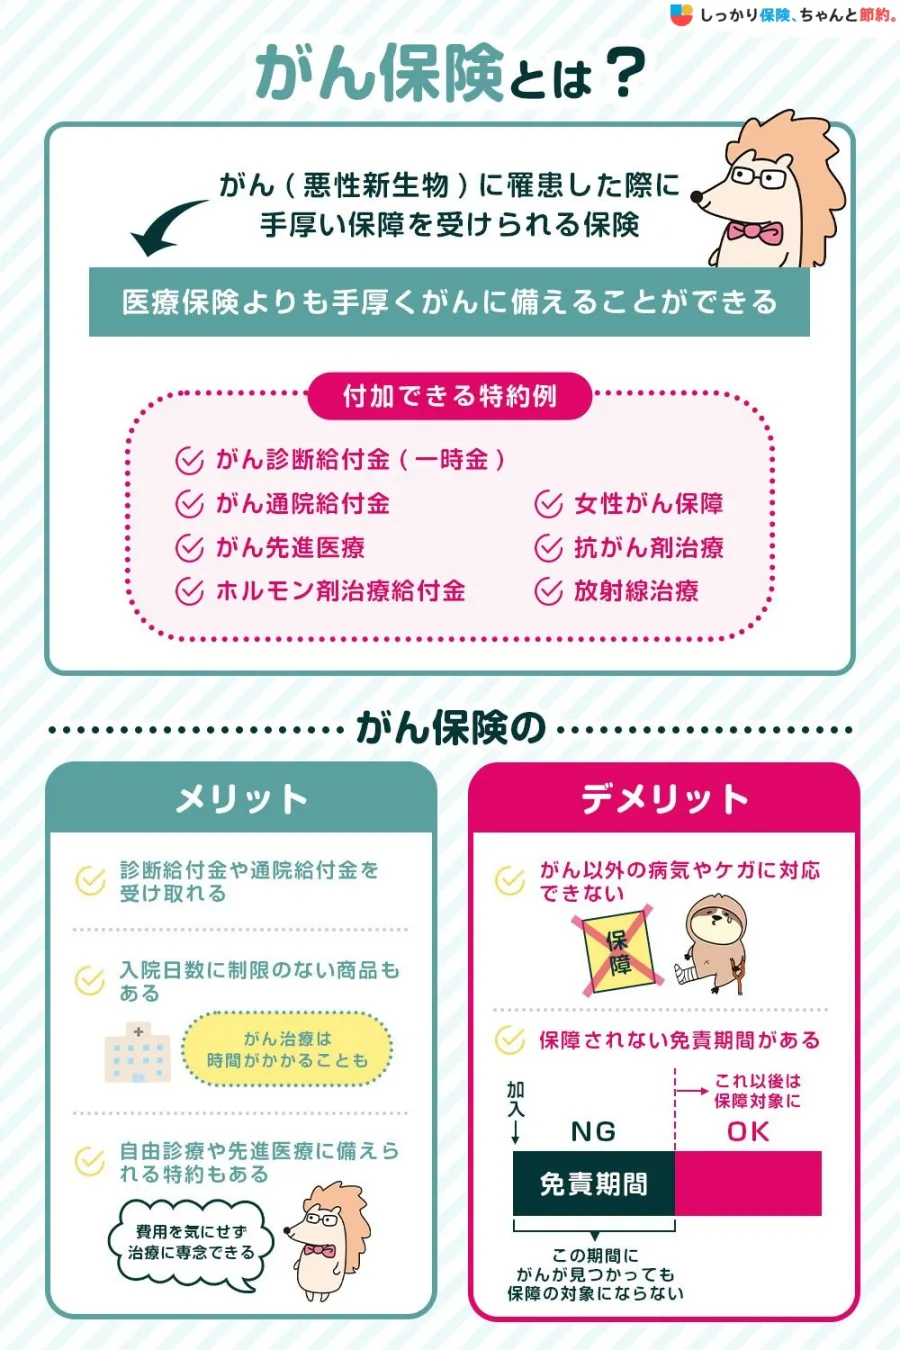
公益財団法人生命保険文化センターによると、がん保険には、がん診断給付金、入院給付金、手術給付金、放射線治療給付金、通院給付金などがある。商品によっては、抗がん剤治療や先進医療に関する保障も設けられている。
特に重要なのは、がん診断給付金だ。がんと診断された際にまとまった金額を受け取れるため、治療開始直後の支出や休職による収入減への備えとして使いやすい。
一方、医療保険はがん以外の病気やけがにも対応できる点が強みだ。がんだけでなく、心疾患や脳血管疾患、その他の病気による入院や手術も幅広くカバーしたい人に向いている。
がん保険で優先したい保障は何か?保障を選ぶ際には、すべての特約を付けるよりも、自分が経済的に困る場面を優先することが大切だ。
検討したい保障の順番は次のとおり。
1. がん診断給付金
診断確定時にまとまった一時金を受け取る保障。治療費、生活費、休業中の支出など、幅広い用途に使える。初回だけでなく、再発や転移などで複数回受け取れる商品もある。
2. 抗がん剤・放射線治療などの治療給付金
所定の薬物療法や放射線治療を受けた際に給付される保障。入院の有無にかかわらず、治療を継続するための資金を確保したい人に向いている。
3. がん通院給付金
通院中心の治療を想定した保障。通院日数に応じて給付されるタイプや、所定の治療を受けた月ごとに給付されるタイプなどがある。
4. がん先進医療特約
対象となる先進医療の技術料に備える保障。特約の支払限度額、通算限度額、対象技術の条件を確認する必要がある。
5. 入院給付金・手術給付金
入院や所定の手術を受けた際の経済的負担を補う保障。すでに医療保険で十分な保障を確保している場合は、重複加入にならないかを検討したい。
診断給付金は金額だけでなく支払い条件を見るがん保険を比較するとき、診断給付金100万円、200万円といった金額だけで判断するのは避けたい。
確認したいのは、初回の診断で一度だけ受け取れる商品なのか、一定期間が経過すれば再発・転移などでも再度受け取れる商品なのかという点だ。
また、上皮内新生物が保障対象になるか、悪性新生物と同額の給付なのか、給付対象となる診断確定の条件は何かも重要になる。
一般的ながん保険には、契約後90日程度の待ち期間が設けられている商品がある。この期間中にがんと診断された場合、保障対象外となることがあるため、契約直後から保障されると誤解しないようにしたい。
保障開始日、複数回給付の条件、対象となるがんの種類は、保険会社の約款や契約のしおりで確認する必要がある。
【加入判断の基準】がん保険に入るべき人・いらない人の特徴
ここまでの公的制度、医療費以外の出費、収入減、民間保険の保障内容を踏まえると、がん保険が必要かどうかは、個人の家計状況によって答えが変わる。
重要なのは、がんになる確率だけで加入を判断しないことだ。仮にがんになったとして、保険がなくても治療と生活を維持できるかを考える必要がある。
がん保険に入るべき人の特徴次のような条件に当てはまる人は、がん保険を検討する価値がある。
① 貯蓄が少なく、まとまった出費に弱い人
高額療養費制度を利用できても、治療費以外の支出や収入減は発生する。貯蓄が少ない場合、診断給付金によって治療開始直後の資金を確保するメリットは大きい。
② 家計を支える人が限られている家庭
共働きでも、片方の収入に家計が大きく依存している場合、休職や退職によって生活が不安定になる可能性がある。子どもの教育費や住宅ローンなど、固定支出が多い家庭も検討対象になる。
③ 自営業・フリーランスの人
会社員と異なり、休業によって売上が直接減少する場合がある。国民健康保険では会社員の健康保険と同じ一般的な傷病手当金が原則としてないため、収入減への備えを自分で用意する必要性が高い。
④ 通院や先進医療などの選択肢に備えたい人
専門病院への通院、遠方での治療、先進医療の技術料などに備えたい場合、保障内容を絞ったがん保険が役立つことがある。
⑤ 家族に経済的な負担をかけたくない人
治療中の生活費や交通費などを自分の保険金で補えるようにしておきたい人にも、診断給付金を中心とした保障は選択肢になる。
がん保険がいらない人の特徴一方、次のような人は、がん保険に加入しない選択も合理的だ。
① 十分な金融資産がある人
治療費以外の出費や収入減を含めても、生活資金に余裕があるなら、保険で備える必要性は相対的に低くなる。貯蓄や資産運用によってリスクを自己負担できるからだ。
② 会社の保障や福利厚生が充実している人
休職中の給与補償、団体保険、医療費補助、長期療養制度などが整っていれば、民間のがん保険を追加する必要性が小さくなることがある。
③ すでに医療保険で十分な保障がある人
医療保険にがん診断一時金、通院保障、抗がん剤治療保障などが付いている場合、追加のがん保険で保障が重複する可能性がある。
④ 保険料によって現在の生活が苦しくなる人
がんへの備えを優先するあまり、生活費や緊急予備資金が不足するのは本末転倒だ。保険料の支払いが家計を圧迫する場合は、加入を急がず貯蓄を優先する選択もある。
年齢だけで加入の必要性を決めない若い人はがんの発症リスクが比較的低いと考えられる一方、長期間にわたる保険料の支払いが必要になる。年齢が上がると保険料が高くなったり、健康状態によって加入条件が厳しくなったりする場合がある。
ただし、年齢だけで加入の是非を判断するのは適切ではない。
例えば、30代でも貯蓄が少なく、子育て中で、家計を支える人が一人なら、がん保険を検討する理由がある。一方、50代でも十分な金融資産があり、休業時の生活費を確保できているなら、必ずしも加入する必要はない。
保険は、年齢による不安を解消するために買うものではなく、自分の資産では対応しにくい経済的リスクを移転するために利用するものだ。
【プロの結論】がん保険の必要性は3つの数字で判断する
がん保険の加入を検討するとき、保険料や給付金額だけを比較しても、本当に自分に必要な保障は見えてこない。
判断の軸にしたいのは、次の3つだ。
1. 治療中に使える現金はいくらあるか預貯金のうち、生活費や緊急時の支出に使える金額を確認する。投資信託や株式などを保有していても、相場の状況によってはすぐに現金化したくない場合があるため、流動性も考慮したい。
例えば、治療費以外の生活費として月25万円必要な家庭で、仕事を休んだ場合の収入補填が十分でなければ、現金の確保が重要になる。
2. 公的制度で補える金額はいくらか高額療養費制度、傷病手当金、勤務先の福利厚生、障害年金など、利用できる制度を確認する。
2026年8月以降は年間上限も導入されたため、従来の月額上限だけで家計負担を試算するのでは不十分だ。所得区分や加入している医療保険によって条件が異なるため、自分のケースに置き換えて確認したい。
3. 治療中に収入が減った場合の不足額はいくらか毎月の生活費から、治療中も継続して入る給与や給付金を差し引く。不足分が貯蓄でどの程度の期間補えるかを計算する。
この不足額が大きい場合、がん保険の診断給付金や就業不能保険などを検討する価値がある。
逆に、貯蓄と公的制度で十分に対応できるなら、がん保険の保険料を長期間支払うよりも、緊急予備資金を積み増すほうが家計に合う可能性がある。
具体的な家計シミュレーションで考える例えば、次のような家計を想定してみよう。
毎月の生活費が25万円、手元の預貯金が100万円、休業によって月10万円の収入不足が発生する家庭では、治療に伴う出費が重なると、100万円の貯蓄が短期間で減る可能性がある。
この場合、がん診断給付金100万円を受け取れる保障があれば、家計の資金繰りに余裕を持たせられる。ただし、これは説明のための仮定であり、実際の治療費や保険金の支給額を示すものではない。
一方、預貯金が1,000万円あり、住宅ローンなどの固定支出も少なく、会社の休業補償も充実している家庭なら、がん保険に加入しない選択も考えられる。
こうした比較から分かるのは、がん保険の価値は給付金の金額だけでは決まらないということだ。家計に対して、どの程度の経済的リスクを減らせるかが本質になる。
【がん保険の必要性】に関するよくある質問(FAQ)
Q1:高額療養費制度があるなら、がん保険はいらない?
A1:必ずしもそうではない。高額療養費制度は保険診療の自己負担を抑える制度であり、差額ベッド代、交通費、宿泊費、収入減などは原則として補えない。貯蓄や勤務先の保障で対応できるかを基準に判断したい。
Q2:2026年8月の高額療養費制度改正で、がん保険は不要になった?
A2:不要になったわけではない。年間上限が新設され、長期療養者の負担軽減につながる一方、所得に応じた月額上限の見直しも行われた。また、医療費以外の費用や収入減は別途備える必要がある。
Q3:がん保険に入るなら診断給付金はいくら必要?
A3:一律の正解はない。生活費、休業時の収入不足、通院費、家族の支出などを試算して、不足額を補える金額を検討する。100万円や200万円という数字だけで決めず、給付回数や支払条件も確認したい。
Q4:医療保険に入っていれば、がん保険は不要?
A4:医療保険にがんの診断一時金や通院、抗がん剤治療などの保障が付いていれば、追加加入の必要性は低くなる場合がある。ただし、入院・手術保障だけでは、通院治療や収入減への備えが不足する可能性がある。
Q5:自営業者は会社員よりがん保険の必要性が高い?
A5:一般的には検討する必要性が高くなりやすい。会社員の健康保険にある傷病手当金と同じ一般的な給付が、国民健康保険には原則としてないためだ。休業による売上減少や事業継続費用も考慮したい。
Q6:がん保険の先進医療特約は付けたほうがいい?
A6:先進医療の技術料に備えたい場合は選択肢になる。ただし、すべての自由診療や未承認治療が対象になるわけではない。対象となる技術、医療機関、支払限度額を確認してから判断したい。
Q7:がん保険は何歳から加入するのがよい?
A7:年齢だけで決める必要はない。若いうちに加入すれば保険料を抑えられる商品もあるが、長期間の支払いが必要になる。現在の貯蓄、家族構成、健康状態、保険料負担を踏まえて検討することが大切だ。
2026年のがん保険の必要性を考えるうえで、高額療養費制度の8月改正は重要な判断材料になった。年間上限の導入によって、長期療養者が保険診療の自己負担を見通しやすくなったことは、公的保障の大きな変化だ。
しかし、公的医療保険だけでがん治療に伴うすべての経済的負担を補えるわけではない。差額ベッド代、通院交通費、宿泊費、治療による休職や収入減など、家計に影響する要素は複数ある。
がん保険に入るべきか迷ったときは、次の判断基準を押さえておきたい。
- 貯蓄が少なく、治療中の生活費を確保するのが難しい人は加入を検討する。
- 自営業者や家計を支える人が一人の家庭は、収入減への備えを優先する。
- すでに医療保険や勤務先の保障が充実している人は、重複加入を避ける。
- 十分な金融資産があり、治療中の生活費も自己負担できる人は、加入しない選択も合理的。
- 加入する場合は、入院日額だけでなく診断給付金や通院・治療保障を確認する。
がん保険は、誰にとっても必要な固定費ではない。一方、治療によって収入が減ったり、貯蓄が大きく減少したりするリスクを抱える家庭にとっては、生活を守るための有効な手段になり得る。
最も避けたいのは、「高額療養費制度があるから大丈夫」と思い込むことと、「がんになったら大変だから」という不安だけで保障を増やすことの両方だ。
まずは2026年8月以降の高額療養費制度、自分が加入する健康保険の給付、勤務先の休業制度、現在の貯蓄を確認する。そのうえで不足する金額だけを民間保険で補う。これが、保険料を無駄にせず、必要なときに家計を守るための現実的な判断方法である。
制度の最新情報は厚生労働省、がん治療や経済的支援に関する情報は国立がん研究センターの「がん情報サービス」で確認できる。保険契約については、保障内容と約款を確認し、自分の家計に合った選択をしたい。