車をローンで購入するとき、「何年で返済する人が多いのか」「5年と7年ではどちらが得なのか」「10年以上の長期ローンを組んでも大丈夫なのか」と悩む人は少なくありません。毎月の返済額を抑えようと返済期間を延ばせば、今度は支払う利息が増えてしまいます。購入時の負担だけでなく、車の買い替え時期や維持費まで考えた年数選びが必要です。
カーセンサーが公表した「自動車購入実態調査2025」によると、車のローン支払期間は平均6.2年で、最も多かったのは5〜6年未満(40.2%)でした。一方、2026年11月現在、銀行のマイカーローンには最長10年の商品だけでなく、武蔵野銀行のように最長15年まで対応する商品もあります。実際の平均と金融機関が認める最長期間には、大きな違いがあるのです。
【2026年最新】車ローンの平均年数は6.2年!最も多いのは5〜6年未満
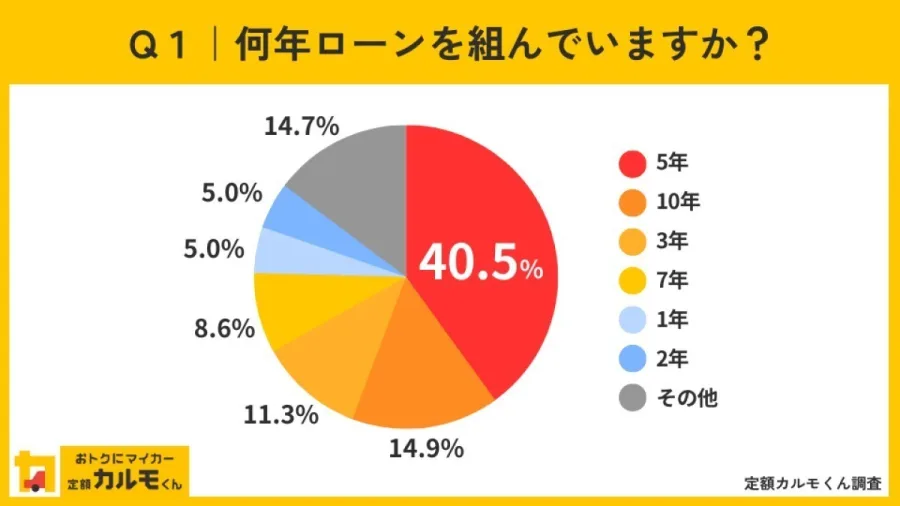
車ローンを何年で組むか迷ったとき、まず参考になるのが実際の購入者のデータです。
カーセンサー自動車総研が株式会社リクルートの調査として2026年3月に公表した「自動車購入実態調査2025」では、ローンの支払期間について具体的な結果が示されています。
調査によると、2025年の平均支払期間は6.2年。2024年の5.7年から0.5年長くなりました。
回答者1,381人の内訳を見ると、5〜6年未満が40.2%で最多です。10年以上も13.9%あり、長期返済を選ぶ購入者が一定数いることも分かります。
主な調査結果は次のとおりです。
- 5〜6年未満:40.2%
- 10年以上:13.9%
- 3〜4年未満:13.8%
- 平均支払期間:6.2年
なお、この調査の対象は一括払い・リース・サブスクリプション以外の方法で購入した人です。すべての自動車所有者を対象にした調査ではありませんが、実際の購入者の返済期間を把握する参考データになります。
特に注目したいのは、平均が6.2年である一方、最も多い回答が5〜6年未満という点です。平均値と最多区分は必ずしも一致しません。10年以上という長い返済期間を選んだ人も含まれるため、平均値が6年を超えています。
つまり、車ローンを5〜7年程度で組むことは、実際の購入者の選択から大きく外れていません。初めてローンを組む人なら、まず5年と7年の返済額を比較するのが現実的です。
【5年・7年・10年を比較】車ローンの月々の返済額と総返済額はいくら?
返済年数を決めるうえで、最も分かりやすい判断材料は毎月の支払額と最終的な総返済額です。
同じ金額を借りても、5年で返す場合と10年で返す場合では、月々の負担も利息も変わります。
200万円を金利3%で借りた場合のシミュレーションここでは比較しやすいように、借入額200万円、固定金利年3.0%、元利均等返済、ボーナス払いなしという条件で試算します。手数料などは含めない概算です。
- 5年返済:月々約35,937円、総返済額約215万6,243円
- 7年返済:月々約26,427円、総返済額約221万9,834円
- 10年返済:月々約19,312円、総返済額約231万7,458円
5年と10年を比べると、毎月の返済額には約1万6,600円の差があります。一方、10年返済では利息の負担が約16万1,000円増えます。
月々の支払いだけを見ると10年返済は魅力的ですが、長く借りるほど最終的に支払う金額が増えることが分かります。
5年返済が向いている人5年返済は、できるだけ利息を抑えて早く車を自分のものにしたい人に向いています。
毎月の返済額は高めになりますが、ローンの終了時期が明確で、次の車への買い替え資金を準備しやすくなるのがメリットです。
収入に余裕があり、住宅費や教育費などの支出を差し引いても無理なく返済できるなら、5年を優先して検討する価値があります。
7年返済が向いている人7年返済は、月々の負担と利息のバランスを取りたい人に適しています。
5年返済より月々の支払いを約9,500円抑えながら、10年返済ほど利息が膨らむこともありません。
カーセンサーの調査で平均6.2年という結果が出ていることを考えても、5年では毎月の負担が重いものの、10年まで延ばしたくない人にとって有力な選択肢です。
10年返済が向いている人10年返済は、購入時の借入額が大きく、5年や7年では月々の支払いが家計を圧迫する場合に検討できます。
ただし、返済期間が長くなるほど、車検・修理・タイヤ交換などの維持費とローン返済が同時に発生する期間も長くなります。
10年間同じ車に乗る予定があるか、途中で収入が減っても支払いを継続できるかまで考える必要があります。
なお、上記の金額は年3%を仮定した比較用の試算であり、実際の金融機関の適用金利や審査結果を示すものではありません。
【2026年最新】マイカーローンの最長返済期間は何年?銀行・ディーラーを比較
車ローンの最長年数は、どこから借りるかによって変わります。銀行のマイカーローンとディーラーが案内するクレジットでは、返済期間の設定方法や契約内容が異なります。
2026年11月時点で確認できる主な金融機関・メーカーの公式商品を比較すると、次のようになります。
| 金融機関・商品 | 返済期間 | 特徴・確認ポイント |
|---|---|---|
| 武蔵野銀行・むさしのマイカーローン | 最長15年 | 変動金利。借り換えにも対応 |
| 北洋銀行・マイカーローン | 最長15年 | 北海道の地域金融機関。繰り上げ返済手数料無料 |
| 静岡銀行・マイカーローン | 最長10年 | インターネット経由の一部繰り上げ返済は無料 |
| Hondaファイナンス・新車クレジット | 最長84回(7年) | 通常クレジット。2026年10月以降の掲載実質年率は6.2% |
| トヨタ・残価設定型プラン | 3年・5年など | 残価を据え置く方式。契約期間は販売店によって異なる |
出典は各金融機関・メーカーの公式商品案内です。金利や契約条件は変更されるため、申し込み時点の最新条件を確認する必要があります。
銀行マイカーローンは最長10年・15年の商品がある銀行のマイカーローンでは、最長10年を設定する商品がある一方、地域金融機関を中心に15年まで対応する商品も確認できます。
例えば、武蔵野銀行の「むさしのマイカーローン」は、2026年11月時点の公式案内で最長15年。変動金利は年1.395%〜年5.00%(保証料込み)とされています。金利は審査や取引条件などによって異なります。
北洋銀行も最長15年の商品を取り扱っており、6カ月以上15年以内の期間を設定できます。北海道の地域金融機関であるため、申込対象地域などの条件も確認が必要です。
一方、静岡銀行のマイカーローンは最長10年です。
このように、銀行だから必ず15年まで借りられるわけではありません。申込資格、営業地域、完済時年齢、借入金額などの条件によって利用できる期間が変わります。
ディーラーローンは7年程度までの商品もあるディーラーローンは、販売店で車を購入するときに申し込みやすいことが特徴です。
Hondaファイナンスの新車クレジットでは、通常クレジットの支払い回数を3回から84回まで設定できます。84回は7年間に相当します。
2026年10月以降の公式掲載例では、実質年率6.2%の条件で、N-BOXの5年払いの支払い例も紹介されています。ただし、車種・頭金・ボーナス払いなどによって実際の支払総額は変わります。
なお、すべてのディーラーローンが7年を上限としているわけではありません。メーカーや販売会社、通常クレジットか残価設定型かによって条件が異なります。
【銀行マイカーローンとディーラーローン】金利・所有権・総返済額の違い
返済期間だけで借入先を決めると、金利や契約条件の違いを見落とす可能性があります。
銀行マイカーローンとディーラーローンには、それぞれ異なるメリットがあります。
銀行マイカーローンの特徴銀行ローンのメリットは、比較的低い金利の商品を探せることと、購入した車の所有権が原則として購入者に帰属することです。
りそな銀行の公式比較案内では、銀行のマイカーローンは車両の所有権が契約時点で購入者に帰属する一方、一般的なディーラー系ローンでは完済までディーラー側に所有権が留保されるケースが紹介されています。
また、銀行によっては車両購入費用だけでなく、車検・修理・免許取得費用なども対象になります。
一方、銀行への申し込みや書類準備は自分で行う必要があり、審査や融資までに時間がかかることがあります。
ディーラーローンの特徴ディーラーローンは、販売店で購入手続きと同時に申し込みやすく、必要書類も比較的少ない傾向があります。
車種や販売店によっては、キャンペーン金利が設定されることもあります。そのため、ディーラーローンだから必ず銀行より高いと決めつけるのは適切ではありません。
ただし、所有権が信販会社やディーラー側に留保される契約では、返済中に車を売却したり、名義を変更したりするときに手続きが必要です。
金利の差は総返済額にどれほど影響する?武蔵野銀行の公式比較例では、200万円を5年間、ボーナス払いなしで借りる場合、同行の年2.75%とディーラー系ローンの一例である年7%を比較しています。
この条件では、返済総額は銀行ローンが約214万円、ディーラーローンが約238万円です。差額は約24万円になります。
もちろん、これは特定の金利条件による比較例であり、すべての銀行とディーラーに当てはまる数字ではありません。実際には、保証料・事務手数料・繰り上げ返済手数料も含めて判断する必要があります。
金利だけでなく、返済期間をそろえて比較することも大切です。銀行の10年返済とディーラーの5年返済を単純に月額だけで比べても、どちらが有利なのかは判断できません。
【新車・中古車・残価設定ローン】返済期間はどう違う?
車の購入方法によっても、選べる返済期間や契約内容が異なります。
新車ローンの返済期間新車を購入する場合、銀行のマイカーローンやメーカー系クレジットなど、複数の選択肢があります。
新車は購入金額が高くなりやすいため、7年や10年の返済を検討する人もいます。ただし、長期返済では車の価値が下がる時期にもローンが残る可能性があります。
新車を長く乗り続ける予定なら7年程度を比較対象にし、3〜5年で乗り換える予定なら残価設定型も含めて検討するとよいでしょう。
中古車ローンの返済期間中古車だから必ず短い返済期間になるわけではありません。銀行の商品によっては、新車と中古車で同じ返済期間や金利条件を適用する場合があります。
例えば、武蔵野銀行は公式案内で中古車・新車ともに同じ金利条件を適用する旨を説明しています。
ただし、すべての金融機関が同じ条件ではありません。中古車の年式や車両価格、借入金額、申込者の年齢などによって、審査や利用条件が異なる場合があります。
中古車の場合は、購入後の修理費用も考慮したいところです。車両価格を抑えても、購入直後に消耗品交換や整備費用が発生することがあります。返済期間を長くしすぎると、ローンと修理費の両方が家計を圧迫する可能性があります。
残価設定ローンは通常のローンと何が違う?残価設定ローンは、契約終了時の予想下取り価格をあらかじめ残価として設定し、それを差し引いた金額を分割払いする仕組みです。
トヨタの公式案内では、3年後や5年後の予想下取り価格を据え置き、残りを毎月支払う方式として説明されています。通常のクレジットより月々の負担を抑えやすいことが特徴です。
契約終了時には、主に次の3つから選びます。
- 同じ販売店で新しい車に乗り換える
- 車を販売店に返却する
- 残価を一括精算、または再クレジットで支払って乗り続ける
注意したいのは、残価設定ローンの月々の支払額だけでは、車を最終的に買い取る場合の総費用を判断できないことです。
また、車両の損傷や走行距離などが所定の条件から外れると、返却時に追加精算が必要になる場合があります。
一定期間で新車に乗り換える人には便利ですが、同じ車を長く乗り続けたい人は、通常ローンと最終回の支払いまで比較する必要があります。
【長期返済のデメリット】車ローンを10年・15年で組む前に確認したいこと
最長15年まで借りられる商品があるからといって、長期間の返済が必ずしも有利とは限りません。
長期返済には、月々の負担を抑えられるメリットがある一方で、いくつかの注意点があります。
1. 利息が増えて総返済額が大きくなる最も分かりやすいデメリットは、返済期間が長いほど利息の負担が増えることです。
先ほどの200万円・年3%の試算では、5年返済の利息は約15万6,000円ですが、10年返済では約31万7,000円になります。
毎月の返済額が低くなっても、長い期間にわたって利息を支払うため、最終的な負担は大きくなります。
2. 車の買い替え時期にもローンが残る車は使用年数や走行距離によって市場価値が変わります。
例えば、7〜8年程度で車を買い替えたい人が10年ローンを組むと、買い替えを検討する時点でローンが残っている可能性があります。
そのとき、車の査定額よりローン残高のほうが多ければ、売却代金だけでは完済できません。不足分を自己資金で補うか、次の購入資金と合わせて検討する必要があります。
3. 修理費用とローン返済が重なる車の使用年数が長くなると、タイヤ・バッテリー・ブレーキなどの消耗品交換や故障への対応が必要になることがあります。
長期ローンを組んだ場合、車のメンテナンス費用が増える時期にも毎月の返済が続きます。
車両価格だけで返済能力を判断せず、税金・自動車保険・燃料費・駐車場代・車検費用も含めて家計を考えることが大切です。
4. 変動金利では将来の返済額が変わる可能性がある銀行のマイカーローンには変動金利の商品があります。
変動金利は市場金利などの変化に応じて適用金利が見直されるため、契約時の金利が完済まで続くとは限りません。
特に10年や15年といった長期返済では、将来の金利変動も考慮する必要があります。金利が上がった場合でも家計に余裕を持てる返済額にしておくと安心です。
繰り上げ返済で利息を減らす方法長期返済を選んだ場合でも、資金に余裕ができたときに繰り上げ返済を利用できれば、利息負担を軽減できる可能性があります。
繰り上げ返済には、主に次の2種類があります。
- 期間短縮型:毎月の返済額を基本的に変えず、完済時期を早める方法
- 返済額軽減型:返済期間を基本的に維持しながら、毎月の返済額を減らす方法
一般的に、同じタイミングで同じ金額を繰り上げ返済する場合、期間短縮型のほうが利息軽減効果を得やすいとされています。
ただし、繰り上げ返済の可否や手数料は金融機関によって違います。
武蔵野銀行ではインターネットバンキングからの一部繰り上げ返済手数料が無料で、店頭手続きの場合は3,300円です。静岡銀行では、インターネットバンキングからの一部繰り上げ返済が無料となる一方、店頭手続きには原則6,600円の手数料が設定されています。
長期ローンを組むなら、契約時点で繰り上げ返済の条件まで確認しておきましょう。
車ローンは何年がおすすめ?判断基準を整理ここまでのデータや返済シミュレーションを踏まえると、返済年数は次のように考えると選びやすくなります。
- 5年がおすすめ:収入に余裕があり、利息をできるだけ抑えたい人
- 7年がおすすめ:月々の負担と総返済額のバランスを重視する人
- 10年がおすすめ:借入額が大きく、短い期間では家計への負担が重い人
- 15年を慎重に検討:高額車両などで長期返済が必要な場合。車の使用予定年数や利息を十分に確認できる人
反対に、10年や15年まで延ばさないと毎月の支払いが難しい場合は、車両価格そのものを見直す選択肢もあります。
返済期間を延ばすことだけで家計の問題を解決しようとせず、頭金を増やす、予算を下げる、購入時期を調整するといった方法も比較したいところです。
【車ローン何年】に関するよくある質問(FAQ)
Q1:車ローンは5年と7年ならどちらがおすすめですか?
A1:利息を抑えたいなら5年、毎月の負担を軽くしながら総返済額も考えたいなら7年がおすすめです。収入や維持費を含めて無理なく返済できる期間を選びましょう。
Q2:車のローンは最長何年まで組めますか?
A2:金融機関や商品によって異なります。2026年11月時点では、武蔵野銀行や北洋銀行のように最長15年の商品がある一方、静岡銀行は最長10年です。ディーラー系の通常クレジットにも84回払い、つまり7年までの商品があります。
Q3:中古車でも10年ローンを組めますか?
A3:金融機関や販売会社の条件によっては可能です。ただし、車の年式や購入金額、申込者の年齢、審査結果などによって借入期間が制限される場合があります。中古車の場合は、返済中の修理費用も考慮しましょう。
Q4:車ローンを途中で一括返済できますか?
A4:多くの商品で繰り上げ返済や一括返済に対応していますが、手数料や手続き方法は異なります。契約前に一部繰り上げ返済と全額繰り上げ返済の両方を確認してください。
Q5:10年以上の車ローンはやめたほうがいいですか?
A5:必ずしも避ける必要はありませんが、利息が増えることや、車の買い替え時期にもローンが残る可能性には注意が必要です。購入予算や使用予定年数に対して返済期間が長すぎないかを確認しましょう。
車ローンの平均返済期間は、カーセンサーの「自動車購入実態調査2025」によると6.2年です。最も多かったのは5〜6年未満で40.2%でした。
この結果を参考にするなら、まずは5年と7年の返済プランを比較するのがおすすめです。5年は利息を抑えやすく、7年は月々の支払いと総返済額のバランスを取りやすい期間です。
一方、銀行には最長10年だけでなく、武蔵野銀行や北洋銀行のように最長15年の商品もあります。ディーラー系の通常クレジットでは84回払いに対応する商品もあり、購入先によって選択肢は変わります。
大切なのは、審査で認められる最長年数を選ぶことではありません。毎月の返済額、金利、総返済額、車検や修理などの維持費、そして次の買い替え時期まで考えることです。
迷ったら7年を比較の基準にし、無理なく返せるなら5年、家計の余裕を優先する必要があるなら10年も含めて検討する。この考え方が、購入後の生活を圧迫しない車ローン選びにつながります。