2026年11月5日時点の日本の10年国債利回りは2.806%となった。日本銀行の政策金利が1.25%に引き上げられ、長期金利にも上昇圧力がかかるなか、国債市場は金融政策、物価動向、国債の発行額や投資家の需給を映す重要な局面を迎えている。一方、10年債利回りは10月7日の3.111%を直近の高値として、その後は低下しており、金利が一方向に上昇し続けているわけではない。
国債の金利は、銀行預金や住宅ローン、個人向け国債の利率にも関係する。ただし、10年国債利回りと日銀の政策金利、銀行が提示する住宅ローン金利は、それぞれ決まり方が異なる。2026年11月の最新データをもとに、国債金利の仕組み、上昇する理由、今後の見通し、変動10年・固定5年・固定3年の選び方まで整理する。
【2026年最新】国債金利の現在は?10年国債利回りと過去の推移
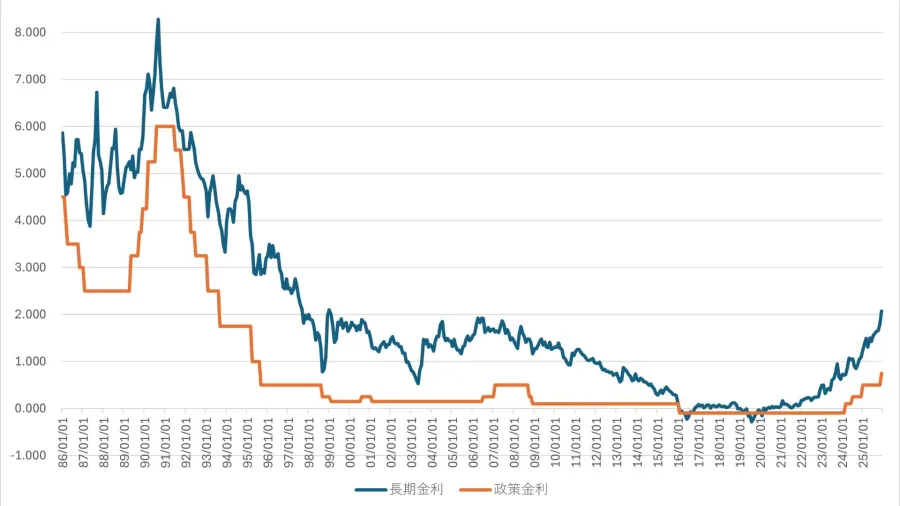
日本の長期金利を把握するうえで、代表的な指標となるのが10年国債利回りだ。財務省の「国債金利情報」による2026年11月5日の10年債利回りは2.806%。前営業日の2.855%から0.049ポイント低下した。
同日の主要年限別の利回りを見ると、短期から超長期まで金利に差がある。10年債だけを見るのではなく、2年、5年、20年、30年と比較することで、市場が将来の金利をどのように評価しているかが分かる。
2026年11月5日の日本国債利回り- 2年債:1.860%
- 5年債:2.210%
- 10年債:2.806%
- 20年債:3.640%
- 30年債:3.915%
- 40年債:3.929%
10年債は前日比で4.9ベーシスポイント低下した。1週間前との比較では7.0ベーシスポイント、1か月前との比較では27.9ベーシスポイントの低下となっている。1ベーシス要点は0.01ポイントに相当する。
一方、長期的に見ると金利上昇は明確だ。2025年11月5日の10年国債利回りは1.676%で、2026年11月5日には2.806%まで上昇した。2026年10月7日には3.111%を記録しており、1年間で金利水準が大きく変化したことが分かる。
ただし、10月の高値から11月初旬にかけては下落している。金利上昇という大きな流れのなかでも、投資家の売買や金融政策への期待によって、日々の方向は変わる。
10年国債利回りの「2.806%」と「2.770%」は何が違う?2026年11月5日のデータを見る際には、指標の違いにも注意したい。財務省の国債金利情報に基づく10年の金利は2.806%だが、日本相互証券が公表する同日の新発10年国債の終値利回りは2.770%となっている。
この差は、必ずしもデータの誤りを意味しない。財務省の国債金利情報は、流通市場の価格をもとに残存年限別の利回りを補間して算出する。これに対し、日本相互証券の数値は新発債の実際の取引を基準とした利回りだ。算出対象と方法が異なるため、同じ日でも数値は一致しない。
財務省の国債金利情報を長期金利の推移として比較する場合は、同じ算出方法のデータを継続して確認することが大切だ。日々のニュースに登場する「10年国債利回り」も、どの市場指標を示しているのかを確認したい。
【基本の仕組み】国債金利はどう決まる?価格との逆相関とイールドカーブ
国債の金利を理解するうえで、最初に押さえておきたいのが「国債価格と利回りは反対方向に動く」という関係だ。
国債は国が資金を調達するために発行する債券である。投資家は国債を購入し、保有期間中に利子を受け取り、満期には原則として額面金額の償還を受ける。
ここで混同しやすいのが、表面利率と利回りの違いだ。
表面利率と利回りは別の数字表面利率とは、額面金額に対して支払われる年間利子の割合を示すものだ。発行時に設定され、固定利付国債の場合は満期まで変わらない。
一方、利回りは、購入価格と受け取る利子、満期時の償還金額などを考慮した年間の収益率である。購入価格が変われば、同じ国債でも利回りは変わる。
例えば、額面100万円、年間利子2万円の国債を考えてみよう。額面どおりの100万円で購入すれば、年間利子収入は購入金額の2%に相当する。
ところが、同じ国債を市場で95万円で購入できれば、年間2万円の利子収入は購入価格に対して約2.11%となる。さらに満期時には100万円が償還されるため、購入価格と償還金額の差も最終的な利回りに影響する。
つまり、金利が上昇するということは、必ずしも国債の表面利率が上がるという意味ではない。市場で既に発行されている国債の価格が下がることで、利回りが上昇する場合もある。
国債価格が下がると利回りが上がる理由市場で新たに発行される国債の利回りが高くなると、既に発行されている低利回りの国債は相対的に魅力が薄れる。
その結果、既発債を売って新しい高利回りの国債を購入しようとする投資家が増え、既発債の価格には下落圧力がかかる。価格が下がれば、購入する人にとっての利回りは高くなる。
このように、国債市場では価格と利回りが反対方向に動く。保有中の国債を満期前に売却する場合、金利上昇によって売却価格が下がる可能性がある点も重要だ。
長期金利の仕組みとイールドカーブ長期金利は、将来の短期金利に対する市場の予想だけで決まるわけではない。将来の物価上昇率、経済成長、国債を長期間保有するリスクに対する上乗せ金利、国債の需給なども反映される。
この関係を理解するために使われるのがイールドカーブだ。国債の残存期間を横軸、利回りを縦軸にして、年限ごとの金利を線で結んだものである。
2026年11月5日の日本国債では、2年債が1.860%、10年債が2.806%、20年債が3.640%だった。長い年限ほど利回りが高い傾向が確認できる。
このような形は一般に順イールドと呼ばれる。市場が将来の金利上昇や物価上昇、長期保有に伴うリスクを意識している場合に見られる形だ。
ただし、イールドカーブが右肩上がりだからといって、将来の景気拡大が確定するわけではない。短期金利と長期金利の差や、その変化を継続して観察する必要がある。
財務省の国債金利情報では、1年から40年までの主要年限について日次の金利が公開されている。過去の金利推移を調べる場合にも利用できる公的なデータだ。
【上昇理由を徹底分析】日銀の政策金利・物価・国債需給が市場を動かす
2026年の国債金利上昇を理解するには、日本銀行の金融政策だけでなく、物価と国債市場の需給を合わせて見る必要がある。
金利上昇の背景は、大きく分けると次の4つだ。
1.日本銀行の政策金利が1.25%に上昇日本銀行は2026年9月18日の金融政策決定会合で、金融市場調節方針を変更した。無担保コールレートの誘導目標を1.25%程度とし、同月24日から適用している。
加えて、10月30日の金融政策決定会合では、政策金利を1.25%程度に据え置いた。採決は賛成8、反対1だった。反対した高田創審議委員は、1.5%程度への引き上げを提案している。
9月の利上げを通じて短期金利の水準が切り上がっただけでなく、今後も追加利上げが行われる可能性が市場の関心事になっている。
政策金利が上がると、短期金融市場の金利に影響が及ぶ。加えて、将来の政策金利が高くなるとの予想が広がれば、10年債などの長期金利にも上昇圧力がかかる。
2.物価上昇と賃金の動き物価上昇も国債金利を押し上げる要因だ。
将来の物価上昇率が高くなると予想される場合、投資家は固定された利子を受け取る国債について、実質的な購買力が目減りするリスクを意識する。その分、より高い利回りを求めるようになる。
日本銀行は9月18日の公表文で、原油高や為替円安、AI関連需要の拡大などが物価に与える影響を指摘した。また、賃金上昇が販売価格に転嫁される動きや、中長期の予想物価上昇率にも言及している。
同日の公表資料では、2026年度後半以降、消費者物価の上昇率が2%を明確に上回る水準まで高まるとの見通しも示された。
物価上昇が一時的なものにとどまるのか、賃金と価格が相互に上昇する持続的な動きになるのか。この違いが、今後の日銀の金融政策と国債金利を考えるうえで重要になる。
3.日銀による国債買い入れの減額長期国債の需給を考える際には、日本銀行の国債買い入れ政策も見逃せない。
日銀は2026年6月16日の金融政策決定会合で、長期国債の買い入れ計画を公表した。2027年3月までは原則として毎四半期2,000億円程度ずつ買い入れ額を減らし、2027年4月以降は月間2兆円程度の買い入れを行う方針だ。
中央銀行による国債購入が減ると、民間投資家が市場で引き受ける国債の割合が相対的に高くなる。ほかの条件が同じなら、需要が弱まることで国債価格が下がり、利回りが上がる方向に働く。
ただし、日銀は長期金利が急激に上昇する場合には、買い入れ額を増やすなど柔軟に対応する方針も示している。買い入れ減額が機械的に金利上昇につながるわけではない。
4.国債の発行額と入札結果国債金利を左右するもう一つの要因が、政府による国債発行と投資家の需要だ。
財務省が公表した2026年11月5日の10年利付国債第384回債の入札結果では、応募額が6兆3,355億円、募入決定額が1兆9,719億円だった。募入平均価格は102円57銭、募入平均利回りは2.768%となっている。
応募額が発行額を上回っていても、必ずしも国債の需要が極めて強いとは限らない。落札価格や利回り、応札状況などを併せて見ることが必要だ。
また、財政支出の拡大などによって国債発行が増えるとの見方が広がれば、市場が吸収しなければならない債券の量も増える。投資家が十分な利回りを求める場合、長期金利の上昇要因になり得る。
国債金利を動かす主要な関係を一覧で整理| 関連する主体・指標 | 2026年の状況・仕組み | 金利への影響 |
|---|---|---|
| 日本銀行の政策金利 | 2026年9月24日から1.25%程度 | 短期金利や将来の金利予想を通じて長期金利にも影響 |
| 10年国債利回り | 11月5日時点で2.806% | 長期金利の代表的な指標として市場の期待を反映 |
| 物価・賃金 | 原油高、円安、賃金上昇などが焦点 | 将来のインフレ予想が強まると利回り上昇要因 |
| 日銀の国債買い入れ | 2027年3月まで段階的に減額する計画 | 民間市場の需給を通じて利回りに影響 |
| 財務省の国債入札 | 11月5日の10年債応募額は6兆3,355億円 | 応札需要や落札利回りが市場心理を反映 |
| 海外の金利・金融政策 | 米国などの長期金利や中央銀行の政策が影響 | 海外投資家の資金移動や国内債券の需給に波及 |
ここで重要なのは、国債金利が単独の要因で動くものではないという点だ。日銀が政策金利を据え置いても、物価見通しや国債の需給が変化すれば10年債利回りは動く。
反対に、日銀が利上げを実施しても、景気減速への懸念から安全資産として国債が買われれば、長期金利が低下することもある。
【家計への影響】国債金利の上昇で預金・住宅ローンはどう変わる?
国債金利の変化は、金融市場のニュースにとどまらない。銀行の預金金利や住宅ローン金利を通じて、家計の収入と支出にも影響する。
ただし、預金金利と住宅ローン金利は、同じ仕組みで決まるわけではない。特に住宅ローンは、変動型と固定型で金利の基準が異なる。
預金金利は上昇する?日銀の政策金利が上がると、金融機関同士の短期的な資金取引に適用される金利も上昇しやすくなる。銀行は預金を集める必要性や資金調達コストなどを踏まえ、普通預金や定期預金の金利を見直す。
日本銀行の時系列統計データによると、2026年10月の預金金利の平均は、普通預金が年0.331%、預入額1,000万円以上・期間1年の定期預金が年0.487%だった。
預金金利は2024年以降、段階的に上昇している。ただし、これらは金融機関の店頭表示金利の平均であり、各銀行のキャンペーン金利やネット銀行の優遇条件を反映した個別商品の利率とは異なる。
金利上昇局面では、普通預金に資金を置いているだけでも利息収入が増える可能性がある。まとまった資金を一定期間使わない人は、定期預金の金利も比較対象になる。
一方、物価上昇率が預金金利を上回れば、利息を受け取っても実質的な購買力は減少する。預金金利の数字だけでなく、税引き後の利息と物価上昇率を比較することが大切だ。
住宅ローンの固定金利は10年国債利回りに連動しやすい住宅ローンの固定金利は、長期金利の影響を受ける代表的な商品だ。
住宅金融支援機構の解説によると、全期間固定型の住宅ローン金利は10年国債利回りなどの長期金利の影響を受ける。金融機関は将来の金利や物価、資金調達コストなどを考慮して、固定金利の水準を決める。
そのため、10年国債利回りが上昇すると、住宅ローンの固定金利も上昇しやすい。市場が将来の金利上昇を予想する場合、日銀が実際に政策金利を変更する前に固定金利が引き上げられることもある。
固定金利には、契約時に決めた金利が適用期間中変わらないというメリットがある。借り入れ後に市場金利が上昇しても、契約した固定期間中の返済額は原則として変わらない。
一方、金利が低下しても、契約時の金利がそのまま適用されるため、金利低下の恩恵を受けにくい。
変動金利型住宅ローンは日銀の政策金利が重要変動金利型住宅ローンは、10年国債利回りよりも、日銀の政策金利や短期プライムレートなどの短期金利の影響を受けやすい。
政策金利が上昇すると、金融機関の短期的な資金調達環境が変わり、住宅ローンの基準金利にも上昇圧力がかかる。
ただし、政策金利の引き上げと住宅ローンの適用金利変更が同じ日に行われるわけではない。金融機関ごとの金利見直し日や優遇幅、契約条件によって反映時期は異なる。
また、元利均等返済の変動金利型住宅ローンでは、5年ルールや125%ルールを設けている金融機関もある。これらは返済額の急激な変化を抑える仕組みだが、金利上昇そのものをなくす制度ではない。返済額が据え置かれている間も、利息の割合が増え、元金の減り方が遅くなる可能性がある。
住宅ローンを選ぶ際は、当初の適用金利だけでなく、金利が1%、2%上昇した場合の返済額も試算しておきたい。
預金と住宅ローンへの影響を整理- 預金者:普通預金・定期預金の金利が上がれば、利息収入が増える可能性がある。
- 固定金利型の住宅ローン利用者:契約済みの固定期間中は、原則として返済額への直接的な影響はない。
- 変動金利型の住宅ローン利用者:政策金利や短期プライムレートの上昇を通じて、将来の返済負担が増える可能性がある。
- これから住宅を購入する人:固定金利の上昇が住宅購入時の資金計画に影響する可能性がある。
国債金利が上昇すれば、すべての人に同じメリットやデメリットが生まれるわけではない。預金を多く保有する世帯と住宅ローンの残高が大きい世帯では、受ける影響が異なる。
【個人向け国債の金利2026年最新】変動10年・固定5年・固定3年を比較
国債金利の上昇を受けて、個人向け国債への関心も高まっている。個人向け国債は、国が個人投資家を対象に発行する債券で、最低1万円から購入できる。
代表的な商品は、変動10年、固定5年、固定3年の3種類だ。それぞれ金利の決まり方や運用期間が異なるため、単純に利率の高さだけで選ぶことはできない。
2026年11月募集分の金利一覧財務省が公表した2026年11月6日現在の募集情報では、各商品の表面利率は次のとおりとなっている。
- 変動10年・第200回債:年1.85%(税引き後1.4741725%)
- 固定5年・第188回債:年2.17%(税引き後1.7291645%)
- 固定3年・第198回債:年1.94%(税引き後1.5458890%)
この時点では、固定5年の2.17%が最も高く、次いで固定3年の1.94%、変動10年の1.85%となっている。
なお、変動10年は2026年11月9日から30日まで募集され、12月15日に発行される。固定型もそれぞれ募集期間と発行日が設定されているため、実際の購入時には最新の募集条件を確認したい。
変動10年の特徴と金利の決まり方変動10年は、半年ごとに適用利率が見直される商品だ。
金利の計算方法は、10年固定利付国債の入札に基づく基準金利に0.66を掛ける方式となっている。計算結果が年0.05%を下回る場合でも、最低金利として年0.05%が適用される。
例えば、基準金利が2.80%なら、2.80%×0.66=1.848%となり、小数点以下の処理によって適用利率は1.85%になる。
変動10年のメリットは、金利が上昇した場合、次回以降の利率が上がる可能性があることだ。長期的に金利上昇が続くと予想する人にとっては、固定型にはない特徴となる。
一方、将来金利が低下すれば受取利子も減少する。購入時点で10年間の受取利子を確定できない点には注意が必要だ。
固定5年・固定3年の特徴固定5年と固定3年は、購入時に設定された利率が満期まで変わらない商品だ。
固定5年は、期間5年の固定利付国債の想定利回りを基準として、そこから0.05%を差し引いて利率を設定する。固定3年は、期間3年の想定利回りから0.03%を差し引く。
固定型の最大のメリットは、将来受け取る利子の水準を購入時点で把握できることだ。金利が低下しても契約時の利率が維持される一方、市場金利がさらに上昇しても利率は変わらない。
したがって、固定5年は比較的高い利率を一定期間確保したい人、固定3年は資金を長期間拘束したくない人に向いている。
どの商品を選ぶべき?判断基準は運用期間と金利予想変動10年が向いている人
- 長期的な金利上昇の可能性を考えている人
- 半年ごとの金利見直しによって利息が変化することを許容できる人
- 10年という長い期間を基本に資金を運用したい人
固定5年が向いている人
- 購入時点で比較的高い利率を確定したい人
- 5年間は資金を使う予定がない人
- 将来の金利低下に備えて現在の利率を確保したい人
固定3年が向いている人
- 10年や5年の運用期間を長いと感じる人
- 3年程度の期間で資金を管理したい人
- 比較的短い期間で利率を確定したい人
注意したいのは、個人向け国債は原則として発行から1年間、中途換金ができないことだ。1年経過後は原則として国による中途換金が可能だが、直前2回分の利子相当額に0.79685を掛けた中途換金調整額が差し引かれる。
また、利子には原則20.315%の税金がかかる。表面利率だけでなく、税引き後の受取額を基準に比較したい。
個人向け国債は額面金額100円につき100円で購入し、満期には額面金額100円につき100円が償還される仕組みだ。市場で売買する一般の固定利付国債とは異なり、通常の市場価格の変動による元本割れを避けやすい商品設計となっている。ただし、中途換金時の利子調整や発行体である国の信用リスクまで無視できるわけではない。
【今後の見通し】国債金利は2027年に向けてさらに上昇する?
2026年11月以降の国債金利を考えるうえでは、日本銀行の追加利上げ、物価の動向、国債の需給、海外市場の4点が重要になる。
10年債利回りは11月5日時点で2.806%と、10月7日の3.111%から低下している。しかし、1年前と比較すると高い水準にあり、今後も金利変動の大きい状況が続く可能性がある。
シナリオ1:追加利上げ観測が強まり金利が上昇日銀が今後も政策金利を引き上げるとの見方が強まれば、短期金利だけでなく長期金利にも上昇圧力がかかる。
特に、賃金上昇と物価上昇が持続し、2%の物価安定目標を超える状態が続く場合、金融緩和の度合いをさらに調整する必要性が意識される。
加えて、国債発行額が増えるとの見方や、日銀の国債買い入れ減額によって市場の需給が緩む場合も、利回りを押し上げる要因となる。
シナリオ2:物価上昇が落ち着き金利が低下反対に、原油価格の低下や為替の安定などによって物価上昇圧力が弱まれば、追加利上げの観測が後退する可能性がある。
景気の減速懸念が強まれば、安全資産として国債を購入する投資家が増え、国債価格の上昇と利回りの低下につながることも考えられる。
10月7日の高値から11月5日にかけて金利が低下した動きも、金利が政策だけでなく市場のリスク選好や債券需要によって変わることを示している。
シナリオ3:海外金利や財政への懸念で変動が拡大日本の長期金利は国内要因だけで決まるものではない。米国などの長期金利が上昇すれば、国際的な資金移動や投資家の債券選好を通じて日本国債にも影響する。
また、政府の予算編成や国債発行計画に対する市場の評価も重要だ。財政支出の拡大が将来の国債供給増加につながると見られれば、投資家がより高い利回りを要求する可能性がある。
海外金利が低下しても、日本国内の物価上昇や財政への懸念が強ければ、日本の長期金利だけが上昇することもあり得る。
今後チェックしたい4つの指標- 日銀の金融政策決定会合:政策金利の変更だけでなく、物価や景気に関する判断、委員の意見を確認する。
- 財務省の国債入札結果:応募額、落札価格、平均利回りなどから投資家の需要を把握する。
- 消費者物価と賃金統計:物価上昇が持続的か、一時的な要因によるものかを見極める。
- 海外の長期金利:米国債利回りや海外中央銀行の金融政策が日本市場に及ぼす影響を確認する。
国債金利を分析する際に重要なのは、金利の水準と、その金利が形成された背景を分けて考えることだ。
10年国債利回りが2.806%だからといって、すべての国債商品を2.806%で購入できるわけではない。個人向け国債の利率は財務省が定める計算方法で決まり、一般の市場流通国債の利回りとは異なる。
また、10年国債利回りが低下したからといって、住宅ローンの変動金利も同じ幅で低下するわけではない。住宅ローンの固定型は長期金利、変動型は政策金利や短期プライムレートなど、異なる指標の影響を受ける。
国債投資を検討する場合は、次の3点を基準にすると判断しやすい。
- 資金の使用予定:近い将来に必要な資金を長期運用に回さない。
- 金利の方向性:金利上昇と低下の両方を想定し、固定と変動の特徴を比較する。
- 実際の受取額:税引き後の利子、中途換金条件、満期までの期間を確認する。
金利が高い商品が必ずしも自分にとって最適とは限らない。資金をいつ使うのか、どの程度の金利変動を受け入れられるのかを先に決めることが、失敗を避ける基本になる。
【国債の金利】に関するよくある質問(FAQ)
Q1:2026年11月5日時点の10年国債利回りはいくらですか?
A1:財務省の国債金利情報に基づく10年国債利回りは2.806%です。前営業日の2.855%から0.049ポイント低下しました。なお、新発10年国債の終値利回りなど、異なる算出方法の指標では数値が異なる場合があります。
Q2:国債金利が上がると住宅ローンの返済額も増えますか?
A2:固定金利型と変動金利型で異なります。固定金利型は10年国債利回りなどの長期金利の影響を受けやすく、変動金利型は日銀の政策金利や短期プライムレートの影響を受けやすい仕組みです。契約済みの固定期間中は原則として返済額が変わりませんが、変動型は金利見直しによって負担が増える可能性があります。
Q3:個人向け国債は2026年11月に何%の金利ですか?
A3:2026年11月6日現在の募集情報では、変動10年が年1.85%、固定5年が年2.17%、固定3年が年1.94%です。税引き後の利率はそれぞれ1.4741725%、1.7291645%、1.5458890%となっています。
Q4:国債金利が上がると国債価格はどうなりますか?
A4:一般的に国債価格は下落します。既に発行されている国債の利子が変わらないまま価格が下がると、新たに購入する投資家にとっての利回りが上昇するためです。
Q5:国債金利の最新情報はどこで確認できますか?
A5:財務省の「国債金利情報」で日次の年限別利回りを確認できます。また、国債の入札結果は財務省、政策金利や金融政策決定会合の公表資料は日本銀行で確認できます。
2026年11月5日時点の10年国債利回りは2.806%。1年前と比較すると約1.13ポイント高い水準だが、10月の高値からは低下しており、金利上昇と低下の両方が起こる市場環境となっている。
国債金利を動かす主な要因は、日本銀行の政策金利、物価・賃金の見通し、国債の需給、海外金利の4つだ。日銀は政策金利を1.25%程度に設定し、長期国債の買い入れも段階的に減額する方針を示している。
家計への影響では、預金金利の上昇が預金者にとってプラスになる一方、住宅ローンの固定金利や変動金利には異なる経路で影響が及ぶ。特に住宅ローンを抱える世帯は、将来の金利上昇に備えた返済計画が欠かせない。
個人向け国債については、変動10年・固定5年・固定3年の金利水準だけでなく、運用期間や金利見直しの仕組み、中途換金条件まで比較することが重要だ。
今後は日銀の金融政策決定会合、財務省の国債入札、物価統計、海外金利を定期的に確認したい。目先の利回りだけに反応するのではなく、金利が動く理由と自分の資金計画を照らし合わせることが、2026年以降の金利環境を乗り切るための判断基準になる。