電気自動車にかかる税金は、大きく分けて「購入時」「保有時」「車検時」「走行時」の4段階で整理できる。ガソリン車と同じ税金が適用される部分もあれば、EV特有の優遇措置が設けられている部分もある。
1. 購入時にかかる税金新車を購入すると、基本的に消費税がかかる。また、従来は自動車税環境性能割も取得時の税負担に含まれていた。
ただし、2026年4月1日以降は環境性能割が廃止されている。なお、EVは廃止前から環境性能割が非課税だったため、今回の制度変更によってEVだけが新たに非課税になったわけではない。
2. 保有時にかかる税金普通乗用車のEVには自動車税、電気軽自動車には軽自動車税がかかる。いずれも毎年4月1日時点の所有者が納税義務者となる。
EVは排気量がないため、従来の自動車税制度では最も低い排気量区分に相当する税率が適用されている。
3. 車検時にかかる税金自動車重量税は、車両重量を基準に課税される国税だ。新車登録時や車検時に納付する仕組みで、EVはエコカー減税による免税措置を受けられる。
4. 走行時に関係する税金ガソリン車は燃料購入時に揮発油税や地方揮発油税などを負担する。一方、EVはガソリンを使用しないため、これらのガソリン関連税はかからない。充電に必要な電気料金は別途発生する。
つまり、EVは購入時・保有時・車検時の優遇に加え、燃料課税の仕組みもガソリン車とは異なる。こうした違いが、2028年以降の税制見直しにつながっている。
【2026年最新】電気自動車の自動車税は年額2万5,000円!75%軽減の条件
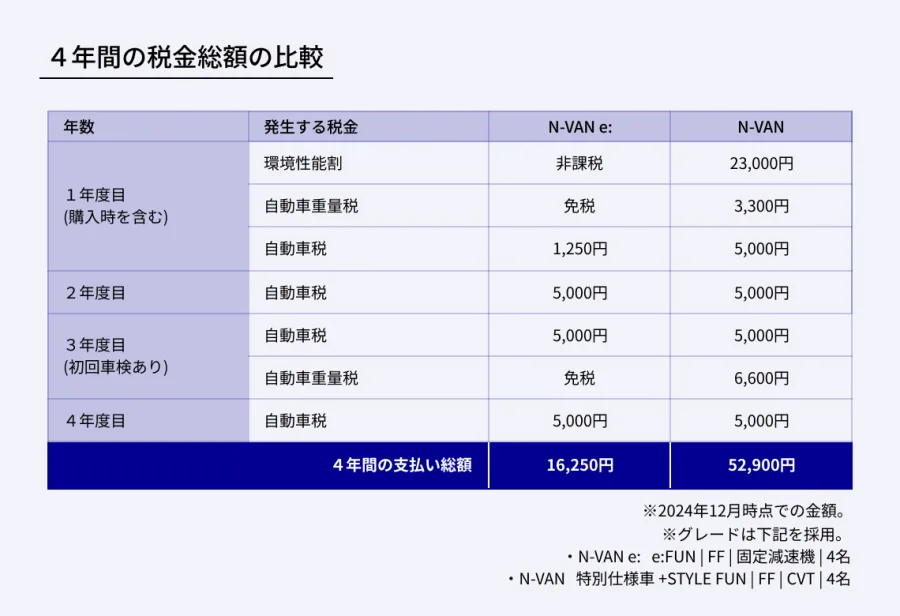
2026年度のEVの自動車税を考えるうえで、最初に押さえたいのが年額2万5,000円という基準だ。
総務省の政府参考人は2026年3月10日の衆議院財務金融委員会で、EVには総排気量がないため、現在は最低税率に当たる年2万5,000円が適用されていると説明した。
ガソリン車の場合は排気量によって税額が変わるが、EVは車両価格やバッテリー容量にかかわらず、従来制度では基本的に同じ税率となっている。
普通乗用EVの自動車税はいくら?2026年度の自家用乗用車の税額を比較すると、次のようになる。
- EV:年額25,000円
- 排気量1.0L以下のガソリン車:年額25,000円
- 排気量1.0L超~1.5L以下:年額30,500円
- 排気量1.5L超~2.0L以下:年額36,000円
- 排気量2.0L超~2.5L以下:年額43,500円
このように、EVは排気量1.5L以上のガソリン車と比較すると、毎年の自動車税が安くなるケースがある。
ただし、排気量1.0L以下のコンパクトカーとは通常税率が同額だ。すべてのガソリン車よりEVの自動車税が安いという理解は正確ではない。
三重県が公表している令和8年度の自動車税税額表でも、EVの年額2万5,000円と、翌年度に適用される軽減税額6,500円が確認できる。
グリーン化特例の75%軽減とは?EVの大きな税制メリットが、自動車税のグリーン化特例だ。
これは環境性能に優れた新車について、購入翌年度の自動車税をおおむね75%軽減する制度である。EVだけでなく、燃料電池自動車や一定の天然ガス自動車、プラグインハイブリッド車なども対象となる。
令和8年度税制改正では、この軽減措置が2年間延長され、2026年4月1日から2028年3月31日までの新車新規登録が対象期間となった。
普通乗用EVの場合、税額の目安は次のとおりだ。
通常の自動車税25,000円
年間
グリーン化特例適用後6,500円
翌年度の年間税額の目安
年間の軽減額
18,500円
2026年度の自家用乗用EVの税額表に基づく。75%軽減は概ねの割合であり、実際の税額は税額表に従う。
注意したいのは、75%軽減が毎年続くわけではない点だ。原則として、新車登録した翌年度の1年間だけ適用され、その後は通常税率に戻る。
また、新車登録した年度の自動車税と、翌年度の軽減税額は別の扱いになる。購入時に支払う税金まで一律75%軽減されるわけではない。
この点は購入費用を試算する際に見落としやすい。
電気軽自動車の軽自動車税はいくら?日産サクラなどの電気軽自動車は、普通乗用EVとは税区分が異なる。
自家用の四輪軽自動車の場合、標準税額は年額10,800円。グリーン化特例の75%軽減が適用されると、翌年度の税額は2,700円となる。
東京都台東区の2026年度の軽自動車税資料でも、この税額が示されている。電気軽自動車を検討している人は、普通車の2万5,000円ではなく、軽自動車の税率で計算する必要がある。
【車検時の税金】EVは自動車重量税が免税?エコカー減税の2026年制度
自動車税と並んでEVの維持費に影響するのが、自動車重量税だ。
自動車重量税は車両の重さに応じて課税される。ガソリン車では車両重量や経過年数などによって税額が決まるが、EVはエコカー減税による優遇が大きい。
2026年5月から2028年4月まで免税措置を延長令和8年度税制改正では、自動車重量税のエコカー減税が2年間延長された。
特に注目したいのは、電気自動車等に対する初回・2回目の車検時の免税措置が維持されたことだ。
2026年5月1日から2028年4月30日までの制度では、EVや燃料電池自動車、プラグインハイブリッド車などが免税対象となる。一般的な燃費基準による軽減とは異なり、EVには独自の優遇区分が設けられている。
ただし、すべての車両に無条件で適用されるわけではない。対象車種、登録時期、車検のタイミングを確認する必要がある。
2027年5月からはエコカー減税の燃費基準も変更2026年度税制改正では、ガソリン車などのエコカー減税について、免税・軽減の対象となる燃費基準の達成度も段階的に引き上げられた。
主な変更時期は以下のとおりだ。
- 2026年5月1日:新しい燃費基準の適用開始。
- 2027年5月1日:一部の燃費基準をさらに引き上げ。
- 2028年4月30日:今回延長されたエコカー減税の適用期限。
この変更は、環境性能に優れた車両を優遇しながら、燃費性能に応じた減税対象を段階的に調整するものだ。
EV購入者にとっては、現行の重量税免税が維持される一方、2028年以降の新しい重量課税制度との関係が次の焦点となる。
【2026年3月31日で廃止】環境性能割はEV購入にどう影響する?
2026年の自動車税制で、すでに実施された大きな変更が環境性能割の廃止だ。
環境性能割は、自動車の取得時に購入価格を基準として課税されていた地方税で、燃費性能などに応じて税率が設定されていた。
従来の税率は、登録車が0~3%、軽自動車が0~2%。しかし、令和8年度税制改正により、2026年3月31日をもって廃止された。
財務省・経済産業省の税制改正資料では、米国の関税措置による自動車産業への影響を緩和すること、国内自動車市場を活性化すること、購入時の負担を軽減・簡素化することが背景として示されている。
EVは廃止前から環境性能割が非課税だったここで間違えやすいのが、環境性能割の廃止によってEVが新たに非課税になったという認識だ。
実際には、EVや燃料電池自動車などは、廃止前の制度でも非課税だった。したがって、EV購入者にとっては、新たに環境性能割がゼロになったという直接的な節税効果は基本的にない。
むしろ今回の変更で大きな影響を受けるのは、従来、環境性能割の課税対象だったガソリン車などの購入者だ。
ただし、環境性能割が廃止されても消費税までなくなるわけではない。自動車本体の購入にかかる消費税は引き続き別に考える必要がある。
2026年4月以降は税金の名称も変更環境性能割の廃止に伴い、従来の「自動車税種別割」は「自動車税」に、「軽自動車税種別割」は「軽自動車税」に名称が変更された。
納税通知書や自治体の案内で従来と異なる表記を見かけても、名称変更と税率変更を混同しないようにしたい。
【徹底比較】電気自動車とガソリン車の税金・維持費はどちらがお得?
EVとガソリン車の税負担を比較する場合、毎年の自動車税だけでは実態をつかめない。
購入時の税金、車検時の重量税、燃料にかかる税金まで含めて考える必要がある。
2026年11月時点の制度を整理すると、次のようになる。
この比較から分かるのは、EVは購入後の一定期間に税制優遇を受けやすい一方、ガソリン車は排気量や燃費性能によって税負担が大きく変わるということだ。
また、EVは走行時にガソリン税を負担しないため、走行距離が増えるほどガソリン車との燃料課税の違いが表れる。
税金だけでなく電気代と燃料代も比較する維持費を考える際には、税金のほかに燃料代・電気代も重要だ。
EVは自宅で充電できる環境が整っていれば、電力契約や充電時間帯を工夫することで充電費用を抑えられる可能性がある。一方、外出先の急速充電を多用する場合は、充電料金が高くなるケースもある。
ガソリン車は燃料価格の変動を受ける。走行距離が長い人ほど、燃料代の差が年間維持費に影響しやすい。
したがって、税金だけでEVのほうが必ず安いと判断するのではなく、車両価格、補助金、電気代、燃料代、保険料、整備費用を含めた総額で比較したい。
【2028年の重要変更】EVの重量課税はどうなる?令和9年度税制改正の焦点
2026年の税制改正で最も注目すべきなのが、2028年度以降のEVに対する重量課税の方針だ。
これまでEVは排気量がないため、毎年の自動車税では最低税率の年2万5,000円が適用されてきた。しかし、EVは大型バッテリーを搭載するため、同クラスのガソリン車より車両重量が重くなることがある。
政府側は、道路への負荷や動力源ごとの税負担の公平性を踏まえ、EVの課税方式を見直す方向を打ち出した。
変更その1:2028年度以降の新車EV・FCVは自動車税も重量基準へ経済産業省の令和8年度税制改正資料によると、令和10年度以降に新車新規登録を受けたEV・FCVについて、車両重量に応じた自動車税の課税方式を導入する方針だ。
つまり、2028年4月1日以降に新車登録される対象車両が、新しい制度の対象となる。
ただし、2026年11月時点では具体的な重量区分や税率は決まっていない。現行の年2万5,000円という税額から、何円に上がるのかを断定できる段階ではない。
政府参考人は2026年3月の衆議院財務金融委員会で、新制度の平均的な税率水準について、ガソリン車などの現行の平均税率と同水準を基本に検討すると説明している。
このため、EVの税負担が一律に大幅増加するという理解も正確ではない。重量によって負担が変わる制度になる方向であり、最終的な税額は今後の設計次第だ。
変更その2:2028年5月から車検時にも重量に応じた特例加算もう一つ重要なのが、自動車重量税に関連する新しい負担だ。
こちらは毎年の自動車税とは別の制度で、自家用乗用車のEVとPHEVを対象に、車検時に車両重量に応じた一定額を追加で負担する仕組みとして示されている。
経済産業省資料で示された主な内容は次のとおりだ。
- 開始時期:2028年5月1日以降に受ける車検から。
- 対象:自家用乗用EV・PHEV。
- 徴収方法:現行の自動車重量税に特例加算する形で車検時に徴収。
- 新車:当初3年分に当たる新車の新規検査分は免除。
- 既販車:制度開始後、最初に受ける車検では免除。
- 税率:車両重量に応じて設定し、2027年度税制改正で決定。
加えて、税額の考え方についても方向性が示されている。ガソリン車の平均的な揮発油税・地方揮発油税の負担額を参考にし、平均的な重量を超えるEVには相応の負担を求める一方、平均を下回る車両には過度な負担とならないよう配慮する。
PHEVについては、EVの負担額の2分の1を目安に設定する方針だ。また、この特例加算分にはエコカー減税を適用しないとされている。
年間の自動車税と車検時の重量課税は別物ここで混同しやすいのが、2028年以降の2種類の重量課税だ。
一つは、2028年度以降に新車登録するEV・FCVに対する毎年の自動車税の見直し。もう一つは、2028年5月以降の車検時にEV・PHEVへ適用する自動車重量税の特例加算である。
対象車両も課税のタイミングも異なるため、ニュースで「EVの重量課税が始まる」と報じられた場合は、どちらの制度を指しているのか確認したい。
税率が決まるのはいつ?2027年度税制改正が重要2028年の新制度について、購入検討者が最も気になるのは実際の税額だろう。
現時点で具体的な税率が決定していないのは、重量区分や平均負担額、車両の環境性能をどのように評価するかといった設計が残されているためだ。
令和9年度税制改正で結論を得る方針が示されており、2026年3月10日の衆議院総務委員会では、政府参考人がその年の暮れに結論を得る予定であると説明している。
したがって、税率の具体化を確認する重要なタイミングは2026年末から2027年度税制改正の過程となる。正式な適用税額や車両重量区分などは、改正内容の公表と法制化を確認する必要がある。
なお、経団連は2026年9月の令和9年度税制改正に関する提言で、EV・PHEVへの重量税特例加算について、導入延期を求める立場を示した。これは産業界の要望であり、政府が導入延期を決定したという意味ではない。今後の議論を左右する論点の一つだ。
【よくある質問】電気自動車の税金に関するFAQ
Q1:電気自動車の自動車税は毎年2万5,000円ですか?
A1:普通乗用EVの場合、現行制度の標準税額は年額2万5,000円です。ただし、新車登録翌年度はグリーン化特例により6,500円となる場合があります。電気軽自動車は標準税額10,800円で、対象となれば翌年度は2,700円です。
Q2:電気自動車は車検のたびに重量税が免税になりますか?
A2:2026年5月1日から2028年4月30日までのエコカー減税では、EVの初回・2回目の車検時の免税措置が維持されています。ただし、2028年5月以降は新たな重量課税の特例加算が予定されているため、従来の免税措置とは分けて確認する必要があります。
Q3:2028年から現在所有しているEVも自動車税が高くなりますか?
A3:毎年の自動車税について示されている新しい重量課税方式は、2028年度以降に新車新規登録を受けたEV・FCVが対象です。既存EVが一律に新制度へ移行するとは示されていません。一方、車検時の特例加算は既販車も対象となる方針ですが、制度開始後の最初の車検は免除されます。
Q4:環境性能割の廃止でEVを買うとさらに安くなりますか?
A4:EVは環境性能割の廃止前から原則非課税だったため、EVに新たな直接的な減税が発生したわけではありません。消費税や登録関連費用などは別に確認してください。
2026年の電気自動車税制は、購入時の環境性能割廃止、毎年の自動車税におけるグリーン化特例の延長、車検時の自動車重量税の免税措置維持という3つの変更・継続措置がポイントだ。
普通乗用EVなら、現行制度の自動車税は年額2万5,000円。グリーン化特例の対象になれば、購入翌年度は6,500円まで軽減される。車検時もエコカー減税による免税措置が維持されており、2026年時点では税金面の優遇が残っている。
ただし、2028年以降は状況が変わる。新車登録するEV・FCVには車両重量に応じた自動車税の導入が予定され、EV・PHEVには車検時の重量に応じた特例加算も計画されている。
購入を検討する人が押さえたい判断基準は、次の3つだ。
- 2026年に購入する人:グリーン化特例とエコカー減税の対象車種・登録時期を確認する。
- 2027年に購入する人:2027年度税制改正で発表される重量課税の税率や対象区分を確認する。
- 2028年以降に購入する人:毎年の自動車税と車検時の特例加算を別々に試算し、長期的な維持費を比較する。
EVは税金が安いという従来のイメージだけで購入を決めるのではなく、車両重量、購入時期、年間走行距離、充電環境まで含めて判断することが大切だ。
特に2026年末から2027年度にかけては、EVの税負担を左右する制度設計が具体化する時期となる。購入時の優遇額だけでなく、5年・10年単位の維持費を見据えることが、後悔しないEV選びにつながる。